Druki, wzory, formularze i deklaracje do pobrania
Akcyza druki do wypełnienia
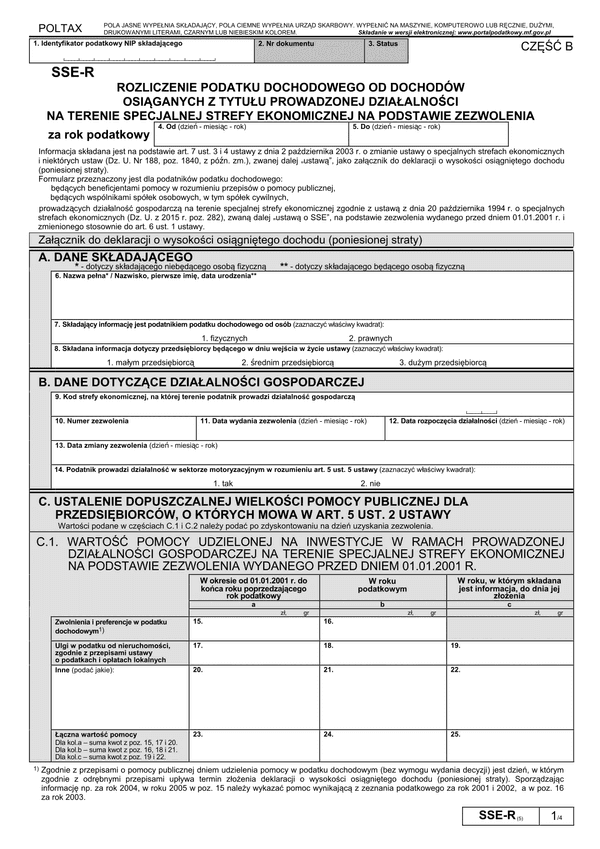
SSE-R (5) Rozliczenie podatku dochodowego od dochodów osiąganych z tytułu prowadzonej działalności na terenie specjalnej strefy ekonomicznej na podstawie zezwolenia
Wzór obowiązujący od 20 maja 2015 r. Wzór stosuje się do rozliczenia podatku dochodowego z tytułu prowadzenia działalności gospodarczej na terenie specjalnych stref ekonomicznych za rok podatkowy, który rozpoczął się po dniu 20 maja 2015 r. Wzór mogą stosować podatnicy, których r
3508
Wersja: (5)
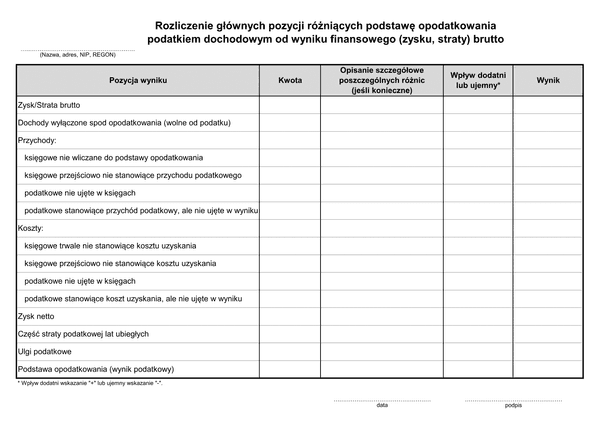
RGPR Rozliczenie głównych pozycji różniących podstawę opodatkowania podatkiem dochodowym od wyniku finansowego (zysku, straty) brutto
Elementem dodatkowych informacji i wyjaśnień bilansu jednostki sprawozdania finansowego powinno być zestawienie głównych różnic pomiędzy wynikiem podatkowym a rachunkowym uzyskanym przez podmiot w danym okresie sprawozdawczym. Rozliczenie wynika z odmiennego traktowania przychodó
3498
Wersja: 14.05.2014
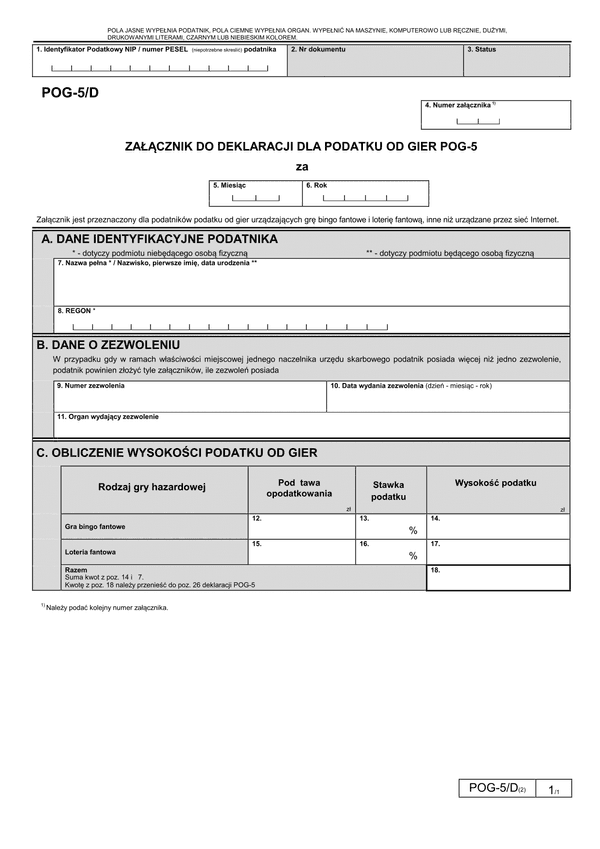
POG-5/D (2) Załącznik do deklaracji POG-5 dla podatku od gier
Formularz POG-5 należy składać naczelnikowi urzędu skarbowego właściwy zgodnie z art. 77 ustawy, zwany dalej „organem”; do 10 dnia miesiąca następującego po miesiącu, którego dotyczy rozliczenie (art. 75 ust. 1 ustawy). Załącznik przeznaczony jest dla podatników podatku od gier u
3476
Wersja: (2)
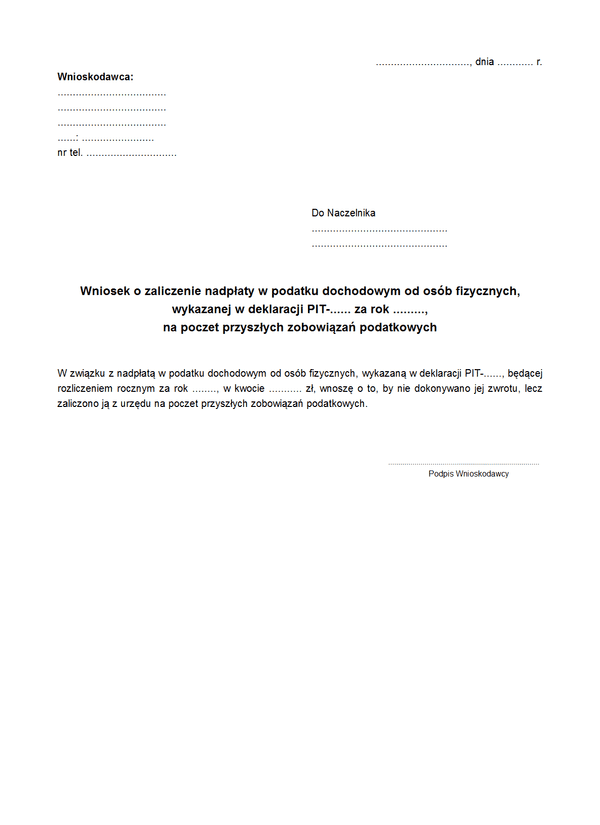
WoZNPD Wniosek o zaliczenie nadpłaty w podatku dochodowym od osób fizycznych, wykazanej w deklaracji PIT, na poczet przyszłych zobowiązań podatkowych
Za nadpłatę uważa się m.in. kwotę nadpłaconego lub nienależnie zapłaconego podatku. W przypadku podatników podatku dochodowego nadpłata powstaje z dniem złożenia zeznania rocznego. Nadpłaty wraz z ich oprocentowaniem podlegają zaliczeniu z urzędu na poczet zaległości podatkowych
3469
Wersja: 03.07.2012
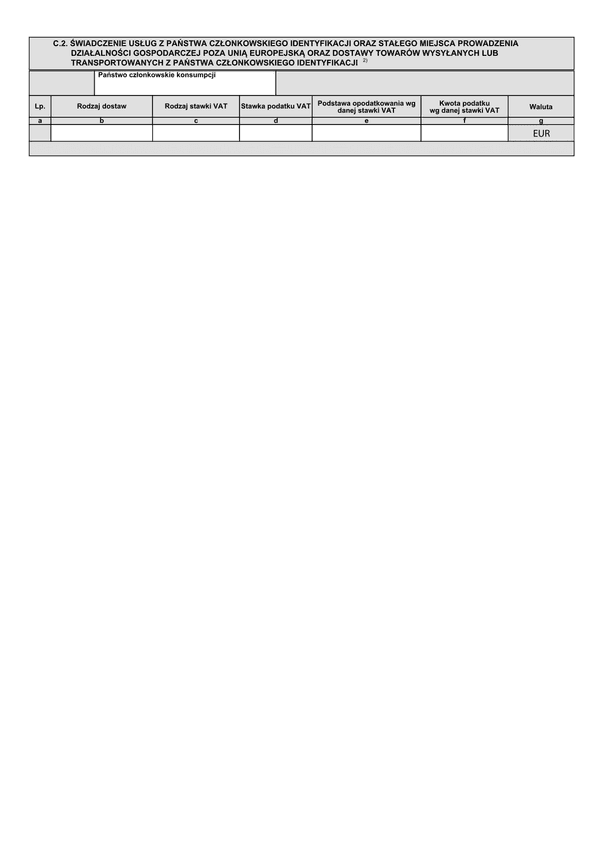
VIU-DO (OSS) zał. C.2 Deklaracja dla rozliczenia podatku VAT w zakresie procedury unijnej
Formularz VIU-DO jest deklaracją dla rozliczania podatku VAT w zakresie procedury unijnej. Składa go podatnik zidentyfikowany na potrzeby procedury unijnej,który ma zamiar rozliczać podatek VAT w ramach szczególnej procedury unijnej OSS. Deklarację składa się za pomocą środków ko
3445
Wersja: (1)
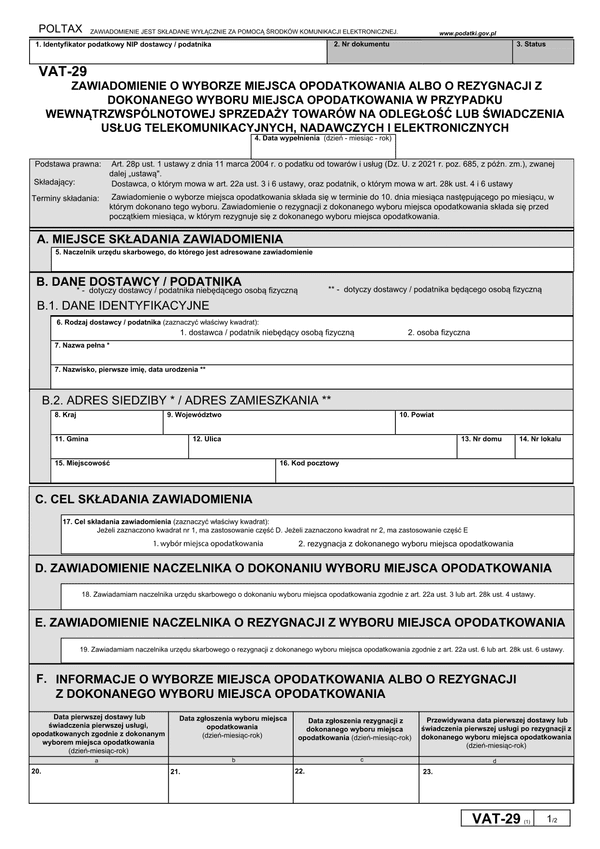
VAT-29 (1) Zawiadomienie o wyborze miejsca opodatkowania albo o rezygnacji z dokonanego miejsca opodatkowania w przypadku wewnątrzwspólnotowej sprzedaży towarów na odległość lub świadczenia usług telekomunikacyj
Druk VAT-29 (1) składaw przy dokonywaniu dwóch różnych czynności: w przypadku wewnątrzwspólnotowej sprzedaży towarów na odległość, w przypadku świadczenia usług telekomunikacyjnych, nadawczych i elektronicznych dostawca (lub podatnik) jako zawiadomienia o wyborze miejsca op
3444
Wersja: (1)
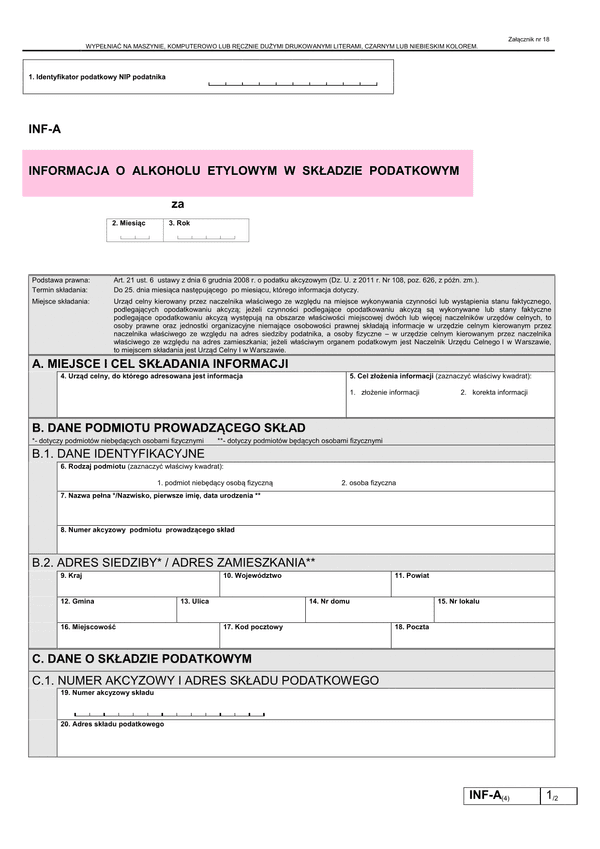
INF-A (4) (od 2013) Informacja o alkoholu etylowym w składzie podatkowym
Informację o alkoholu etylowym w składzie podatkowym należy złożyć do 25. dnia miesiąca następującego po miesiącu, którego informacja dotyczy. Miejscem składania informacji jest urząd celny kierowany przez naczelnika właściwego ze względu na miejsce wykonywania czynności lub wys
3441
Wersja: (4)

WoWOD Wniosek o wydanie odpisu deklaracji podatkowej PIT
Strona może żądać uwierzytelnienia odpisów lub kopii akt sprawy lub wydania jej z akt sprawy uwierzytelnionych odpisów. Stąd też organ skarbowy na wniosek podatnika zobowiązany jest wydać mu uwierzytelnione odpisy lub kopie złożonych wcześniej deklaracji podatkowych. Opłata skarb
3422
Wersja: 10.05.2012
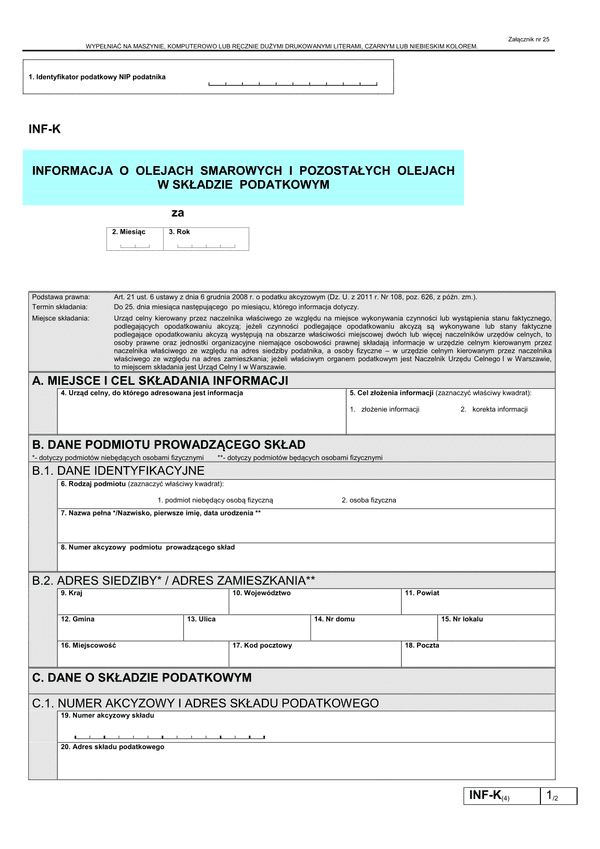
INF-K (4) (od 2013) Informacja o olejach smarowych i pozostałych olejach w składzie podatkowym
Informację o olejach smarowych i pozostałych olejach w składzie podatkowym należy złożyć do 25. dnia miesiąca następującego po miesiącu, którego informacja dotyczy. Miejscem składania informacji jest urząd celny kierowany przez naczelnika właściwego ze względu na miejsce wykonyw
3404
Wersja: (4)
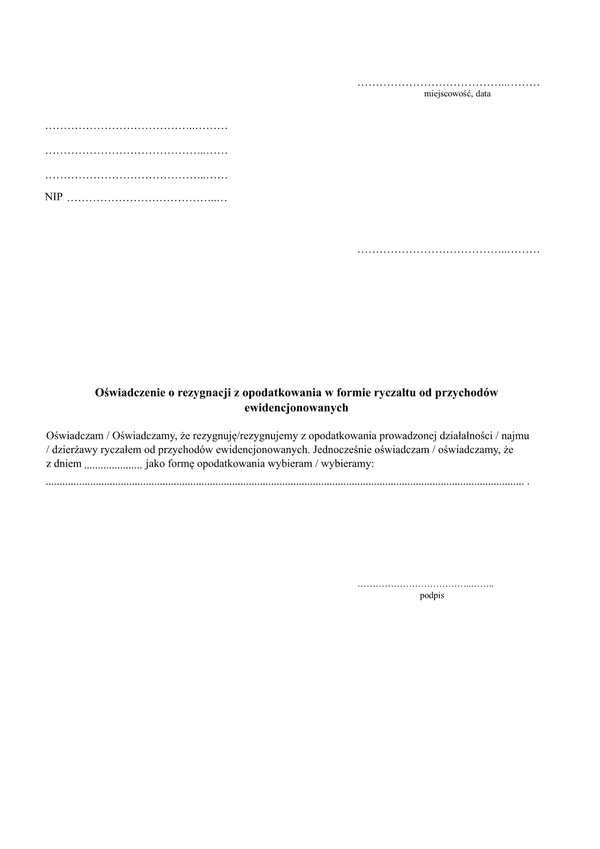
OoRR Oświadczenie o rezygnacji z opodatkowania w formie ryczałtu od przychodów ewidencjonowanych
Wybór opodatkowania ryczałem od przychodów ewidencjonowanych dotyczy podatników, którzy dokonali zgłoszenia w tym zakresie. Dokonany wybór formy opodatkowania dotyczy również lat następnych, chyba że w kolejnych latach podatnik w terminie do 20 dnia miesiąca następującego po mies
3403
Wersja: 15.03.2023
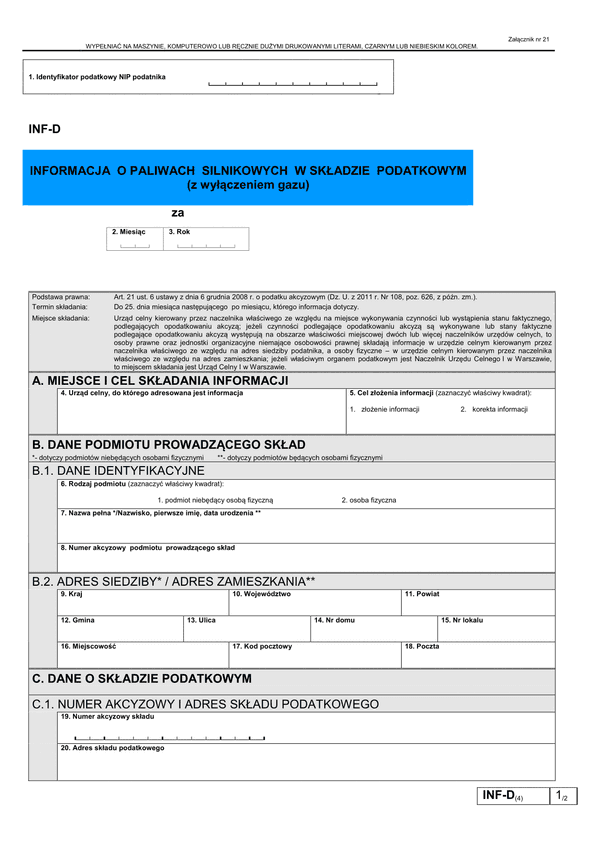
INF-D (4) (od 2013) Informacja o paliwach silnikowych w składzie podatkowym (z wyłączeniem gazu)
Informację o paliwach silnikowych w składzie podatkowym (z wyłączeniem gazu) należy złożyć do 25. dnia miesiąca następującego po miesiącu, którego informacja dotyczy. Miejscem składania informacji jest urząd celny kierowany przez naczelnika właściwego ze względu na miejsce wykon
3393
Wersja: (4)
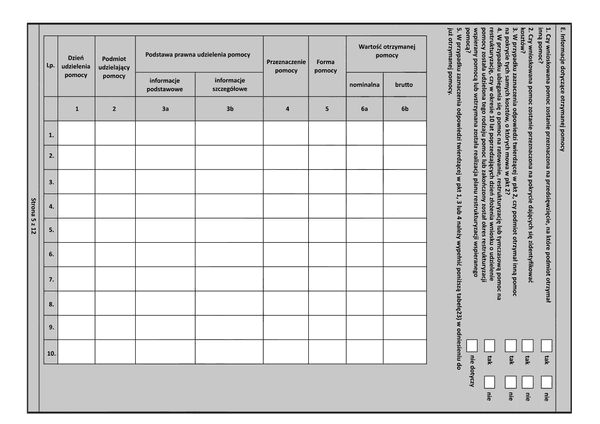
PFRON INF-O-PP (zal) Załącznik do formularza informacji przedstawianych przy ubieganiu się o pomoc inną niż pomoc w rolnictwie lub rybołówstwie, pomoc de minimis lub pomoc de minimis w rolnictwie lub rybołówstwie
Z dniem 14 stycznia 2011 r. został zmieniony obowiązek przedstawiania przez podmiot ubiegający się o pomoc inną niż pomoc de minimis lub pomoc de minimis w rolnictwie lub rybołówstwie informacji niezbędnych do udzielenia pomocy, dotyczących w szczególności wnioskodawcy i prowadzo
3318
Wersja: 27.06.2016
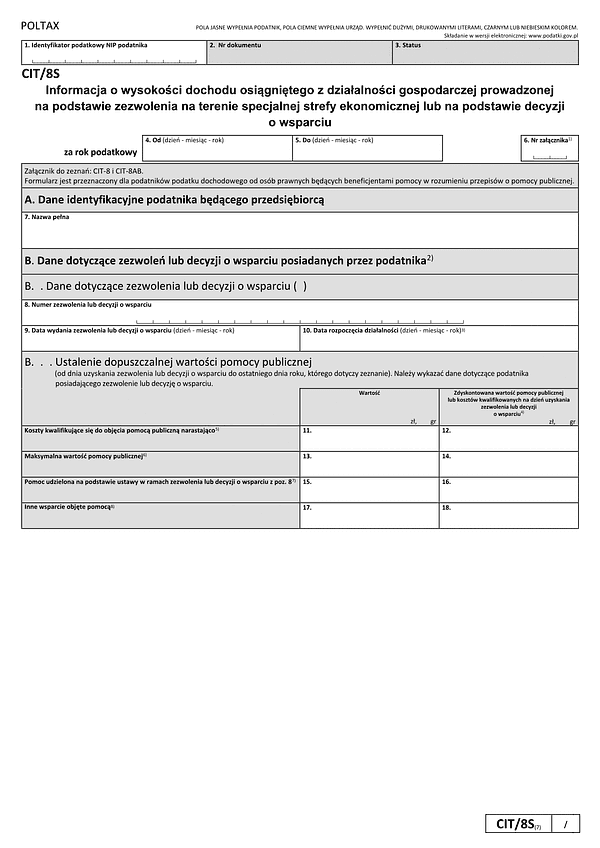
CIT/8S (7) Informacja o wysokości dochodu osiągniętego z działalności gospodarczej prowadzonej na terenie specjalnej strefy ekonomicznej na podstawie zezwolenia
Formularz CIT/8Sstanowi załącznik do zeznań: CIT-8 i CIT-8AB. Formularz przeznaczony jest dla podatników podatku dochodowego od osób prawnych będących beneficjentami pomocy w rozumieniu przepisów o pomocy publicznej. Zgodnie z art. 1 ustawy podatnikami podatku dochodowego od os
3284
Wersja: (7)
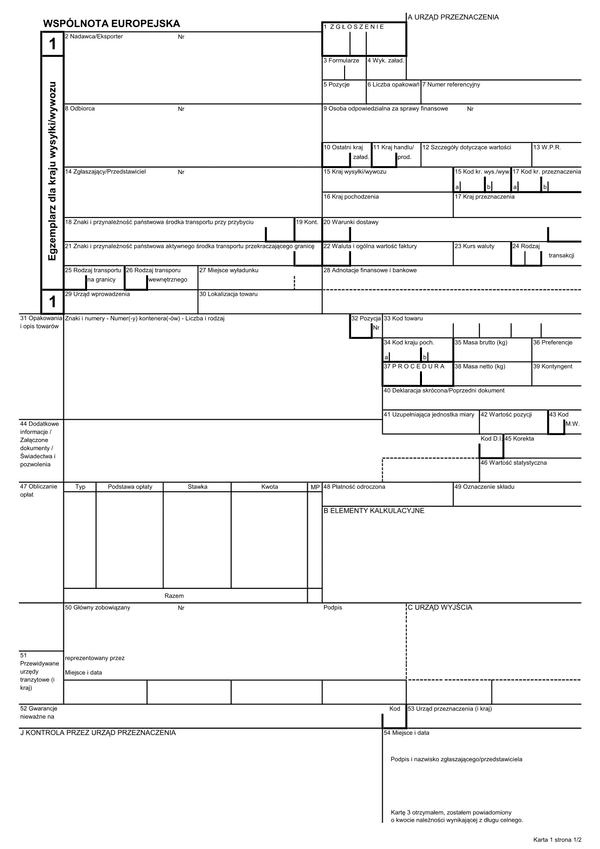
SAD-EKS SAD 1 - EKSPORT (karta: 1, 2, 3)
W celu właściwego wypełnienia formularza prosimy zapoznać się z instrukcją. Formularze SAD powinny być wypełnione czytelnie, pismem maszynowym lub komputerowo. Do prawidłowego umieszczenia formularza w maszynie należy wykorzystać prostokąt znajdujący się w polu 2. Jeżeli znak ko
3282
Wersja: 17.06.2013
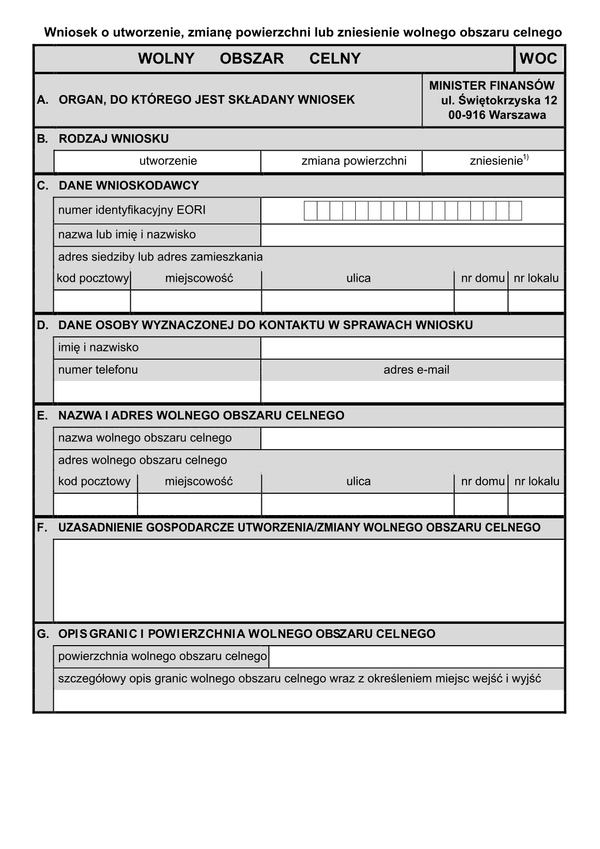
WOC Wniosek o ustanowienie / zmianę / zniesienie wolnego obszaru celnego lub o ustanowienie / zmianę / zniesienie składu wolnocłowego
Wzór wniosku o utworzenie lub zmianę powierzchni wolnego obszaru celnego lub składu wolnocłowego określa załącznik do rozporządzenia. Do wniosku należy dołączyć dokumenty zawierające dane aktualne w dniu jego złożenia: odpis z właściwego rejestru przedsiębiorców w KRS lub zaśw
3280
Wersja: 20.08.2016
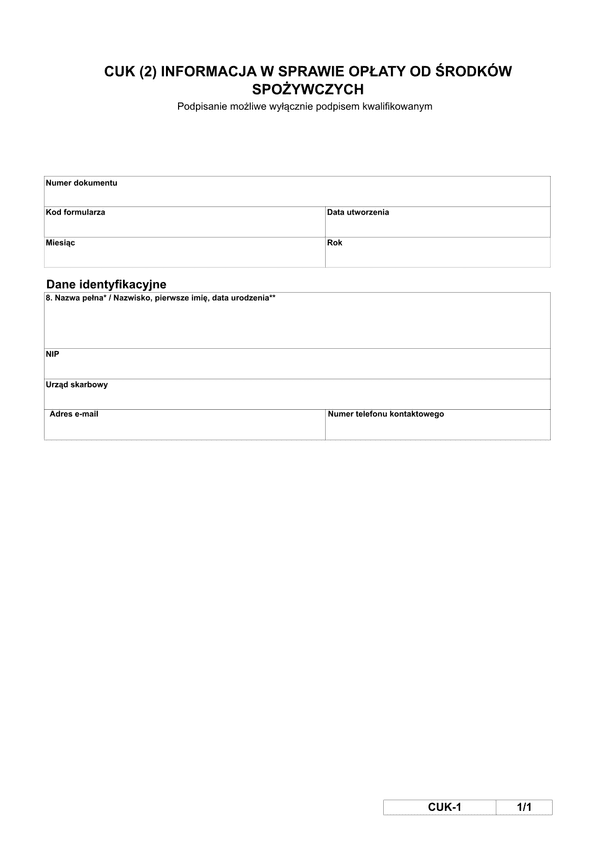
CUK (2) Informacja w sprawie opłaty od środków spożywczych - wysyłka JPK
Deklarację CUK można podpisać wyłącznie podpisem kwalifikowanym. Obowiązek zapłaty podatku cukrowego ciąży na osobie fizycznej, osobie prawnej oraz jednostce organizacyjnej nieposiadającej osobowości prawnej, która: sprzedaje napoje do punktów sprzedaż detalicznej produkuje,
3279
Wersja: 2
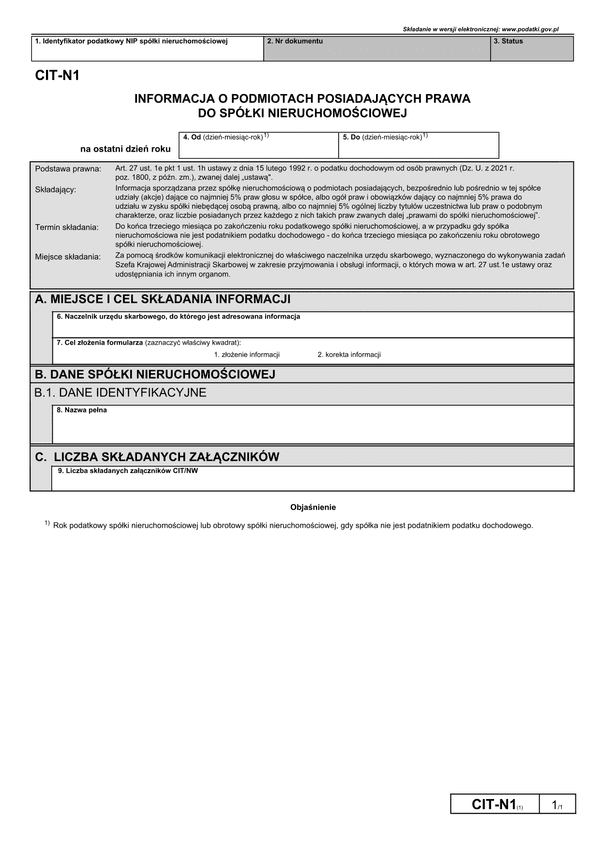
CIT-N1 (1) Informacja o podmiotach posiadających prawa do spółki nieruchomościowej
Deklarację CIT-N1 (1) wraz z załącznikiem CIT/NW (1) zobowiązani przekazać do Szefa Krajowej Administracji Skarbowej są: spółki nieruchomościowe oraz podatnicy posiadający bezpośrednio lub pośrednio, w spółce nieruchomościowej udziały (akcje) dające co najmniej 5 % praw głosu
3274
Wersja: (1)
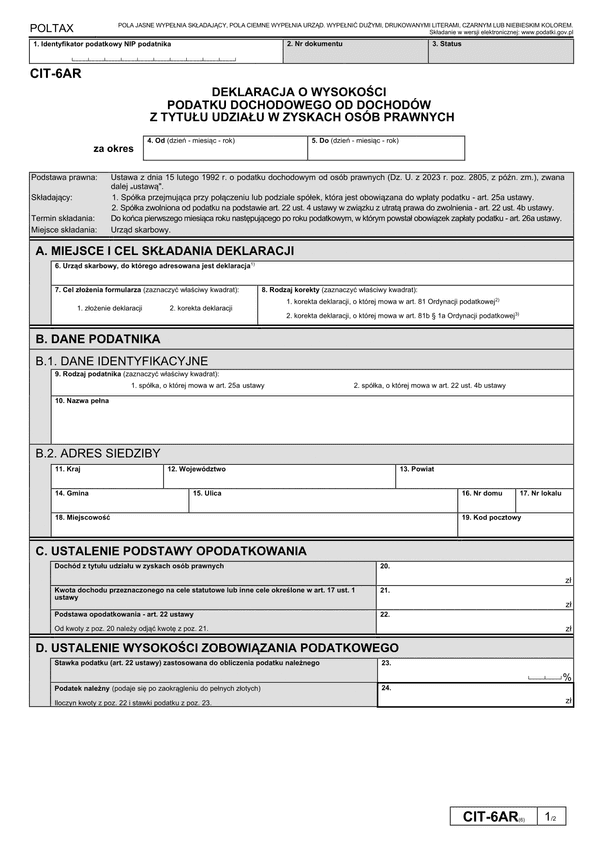
CIT-6AR (6) Deklaracja o wysokości podatku dochodowego od dochodów z tytułu udziału w zyskach osób prawnych
Deklarację CIT-6AR składa: 1. Spółka przejmująca przy połączeniu lub podziale spółek kapitałowych, która jest obowiązana do wpłaty podatku - art.25a ustawy. 2. Spółka zwolniona od podatku na podstawie art.22 ust.4 ustawy w związku z utratą prawa do zwolnienia art.22 ust.4b ust
3253
Wersja: (6)
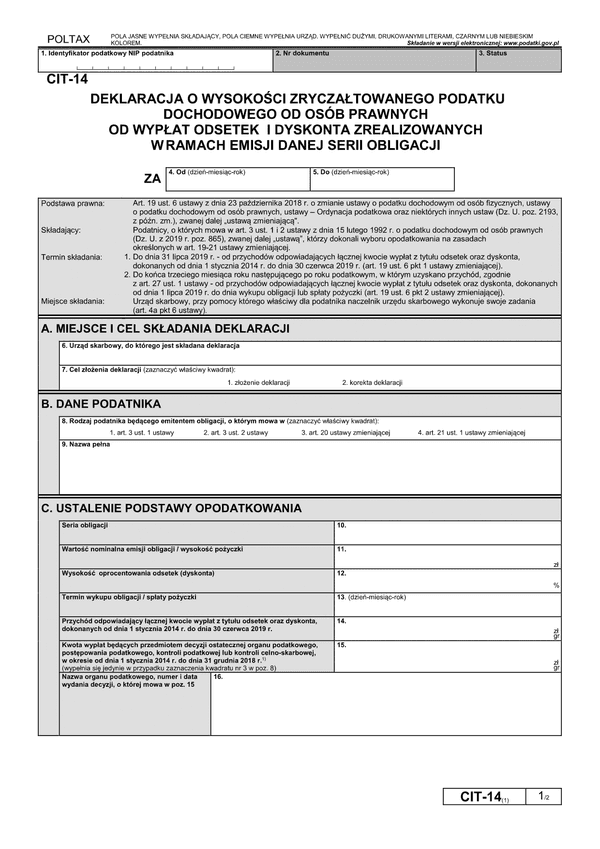
CIT-14 (1) Deklaracja o wysokości zryczałtowanego podatku dochodowego od osób prawnych od wypłat odsetek i dyskonta zrealizowanych w ramach emisji danej serii obligacji
Deklarację CIT-14 składają podatnicy, o których mowa w art. 3 ust. 1 i 2 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (Dz. U. z 2019 r. poz. 865), zwanej dalej „ustawą”, którzy dokonali wyboru opodatkowania na zasadach określonych w art. 19-21 ustawy zmie
3245
Wersja: (1)
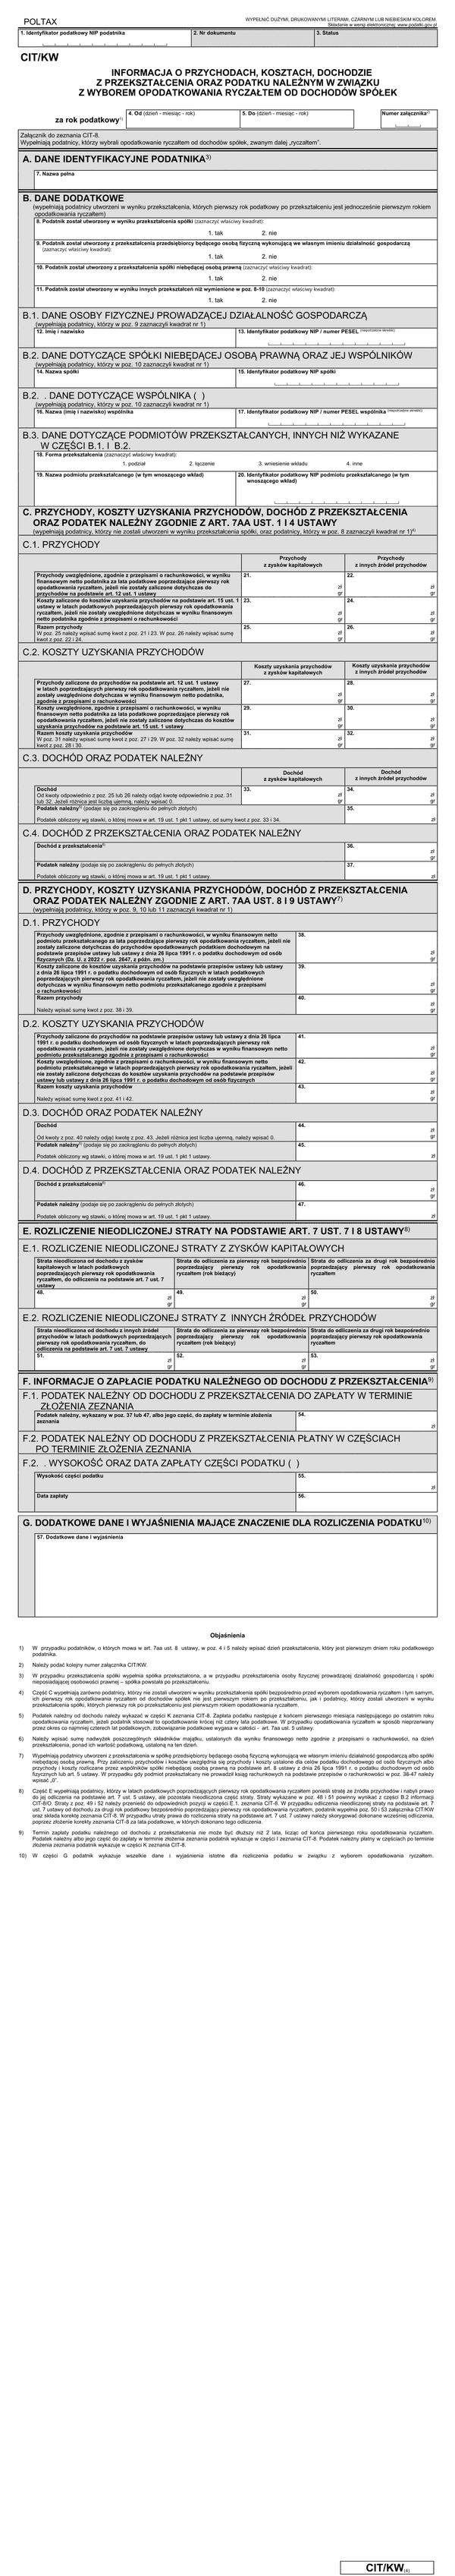
CIT/KW (4) Informacja o przychodach, kosztach, dochodzie z przekształcenia oraz podatku należnym w związku z wyborem opodatkowania ryczałtem od dochodów spółek kapitałowych
Formularz CIT/KW"Informacja o przychodach, kosztach, dochodzie z przekształcenia oraz podatku należnym w związku z wyborem opodatkowania ryczałtem od dochodów spółek kapitałowych" stanowi załącznik do zeznania CIT-8. Wypełniają podatnicy, którzy na podstawie art. 7aa ustawy są o
3228
Wersja: (4)
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.