Druki, wzory, formularze i deklaracje do pobrania
Finanse i księgowość druki do wypełnienia
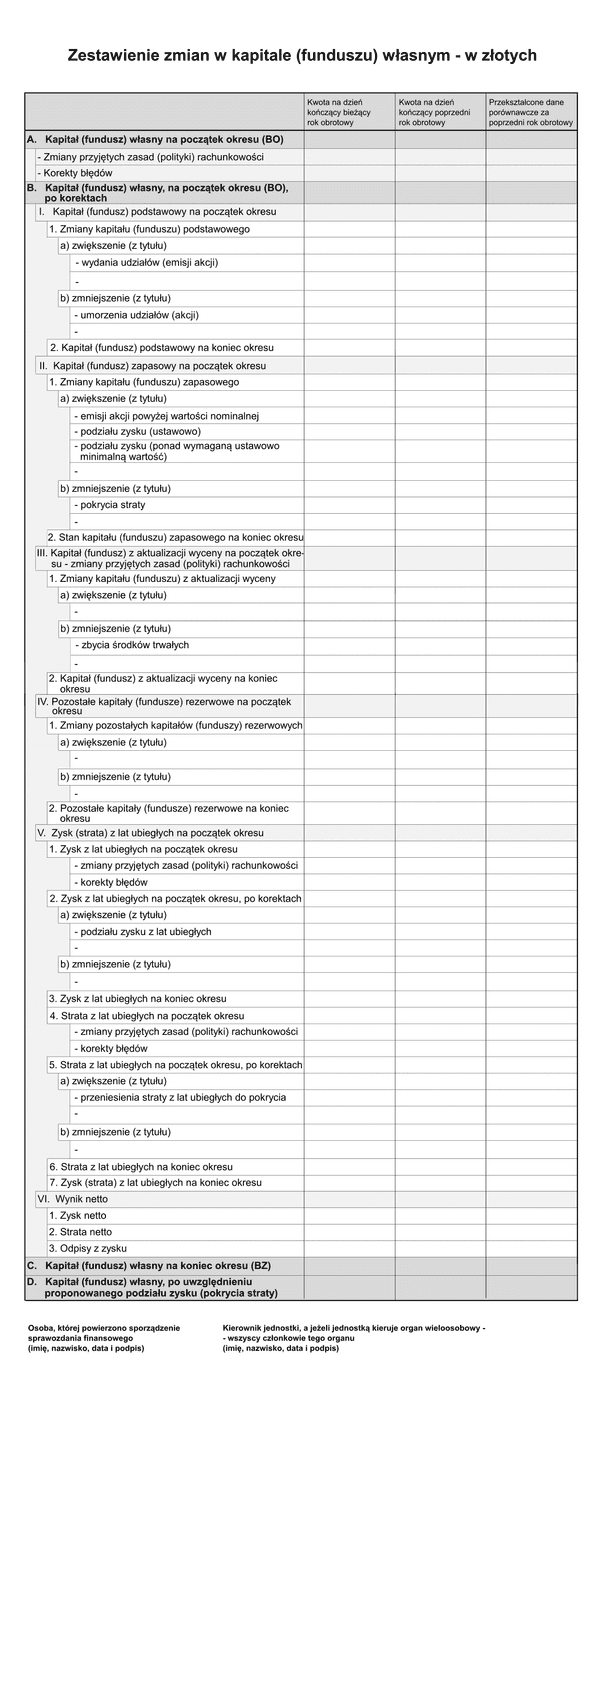
SFJOPZ ZZKP (v.1) (v.2) Zestawienie zmian w kapitale (funduszu) własnym w złotych - z wysyłką pliku xml JPK_SF
Ten formularz jest załącznikiem do elektronicznego sprawozdania finansowego jednostki innej, z kwotami wyrażonymiw złotych. Od 01.01.2025 r. obowiązują eSprawozdania Finansowe w wersji 1-3. Od 1.10.2018 r. weszły w życie przepisy dokonujące modyfikacji w sposobie sporządzenia i
5004
Wersja: (v.1) (v.2)
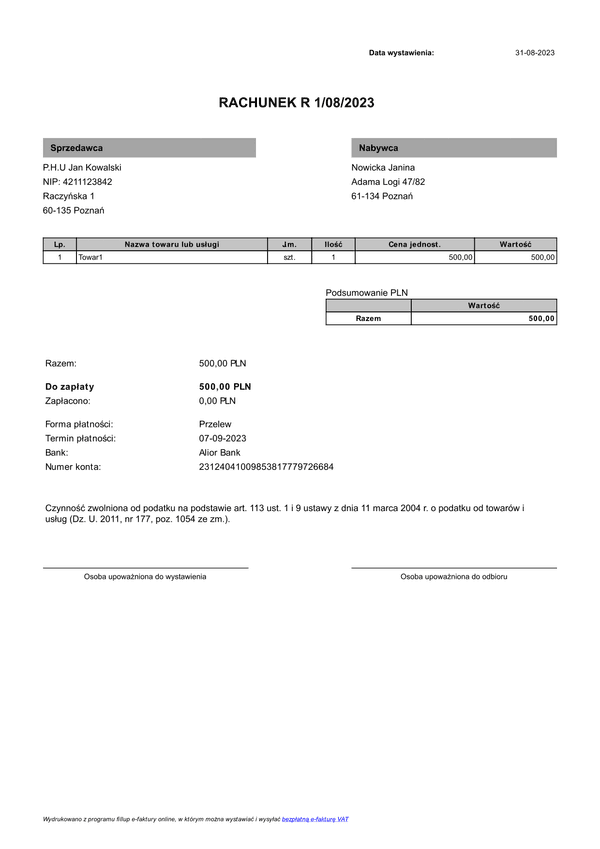
R Faktura bez VAT (rachunek) (zgodne z KSeF)
Faktury bez VAT KSeFwystawiać mogą podatnicy, zwolnieni z podatku VAT ze względu na wartość sprzedaży (do 200.000 zł rocznie) oraz podatnicy prowadzący wyłącznie sprzedaż zwolnioną z podatku VAT ze względu na rodzaj dokonywanych czynności (tzw. zwolnienia przedmiotowe). Faktur
4991
Wersja: 01.01.2023

EPR-zal Ewidencja przychodów ryczałtowych - załącznik
Podatnicy, którzy dokonali wyboru rozliczenia podatku zarówno z działalności gospodarczej, jak i z najmu, dzierżawy i umów podobnych w formie ryczałtu od przychodów ewidencjonowanych, zobowiązani są dla celów księgowych prowadzić ewidencję przychodów zgodnie ze wzorem wskazanym w
4980
Wersja: (2)
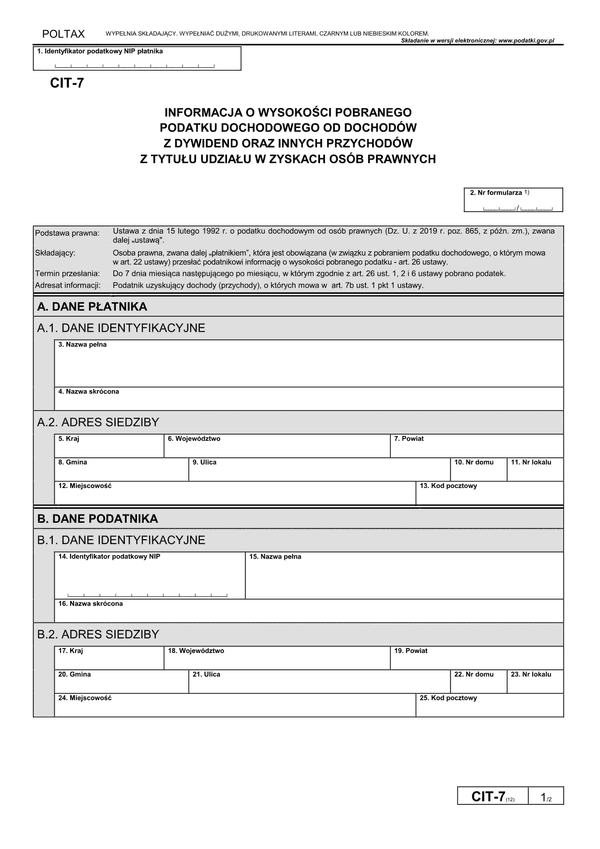
CIT-7 (12) Informacja o wysokości pobranego podatku dochodowego od dochodów z dywidend oraz innych przychodów z tytułu udziału w zyskach osób prawnych
Informację o wysokości pobranego podatku dochodowego od dochodów z dywidend oraz innych przychodów z tytułu udziału w zyskach osób prawnych składa osoba prawna, zwana dalej "płatnikiem”, która jest obowiązana (w związku z pobraniem podatku dochodowego, o którym mowa w art.22 usta
4967
Wersja: (12)
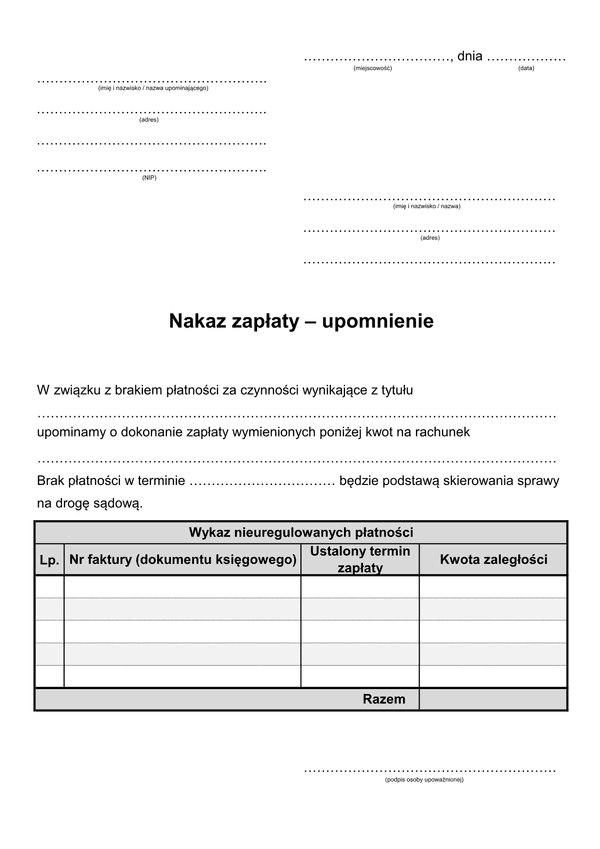
NZNF Nakaz zapłaty - upomnienie z powodu nieuregulowania faktury
Upomnienie z powodu nieuregulowania faktury ma za zadanie przypomnieć płatnikowi o konieczności zapłaty za dostarczone produkty lub usługi. W upomnieniu zawarte są informacje o adresacie oraz o wcześniejszych próbach odzyskania kosztów. Upomnienie jest ostateczną formą przypomnie
4951
Wersja: 09.04.2013
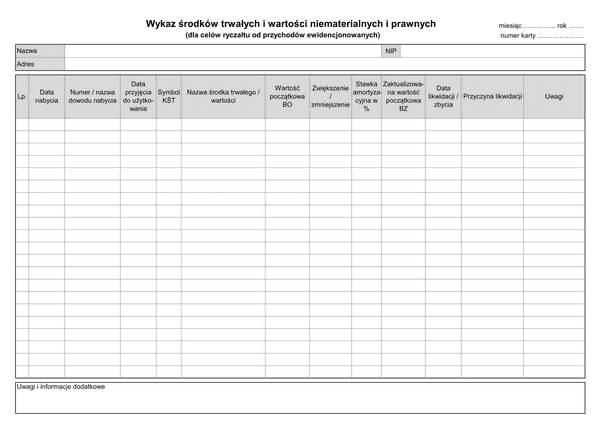
WSTiM Wykaz środków trwałych i wartości niematerialnych i prawnych (dla celów ryczałtu od przychodów ewidencjonowanych)
Podatnicy oraz spółki, których wspólnicy są opodatkowani w formie ryczałtu od przychodów ewidencjonowanych, są obowiązani posiadać i przechowywać dowody zakupu towarów, prowadzić wykaz środków trwałych oraz wartości niematerialnych i prawnych, ewidencję wyposażenia oraz, odrębnie
4943
Wersja: 09.06.2015
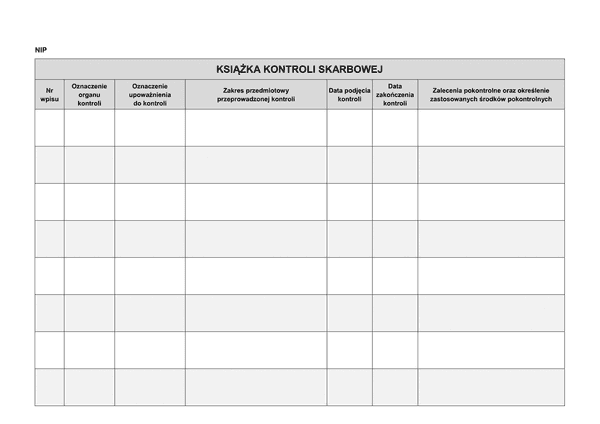
Książka kontroli przedsiębiorcy (2026)
Obowiązek prowadzenia księgi kontroli dotyczy wyłącznie przedsiębiorców. Prowadzona jest w formie papierowej lub elektronicznej. Wpisy dokonywane są przez organ kontroli. Obejmują m.in.: oznaczenie organu kontroli, upoważnienia, zakres przedmiotowy przeprowadzanej kontroli oraz
4855
Wersja: 17.12.2012
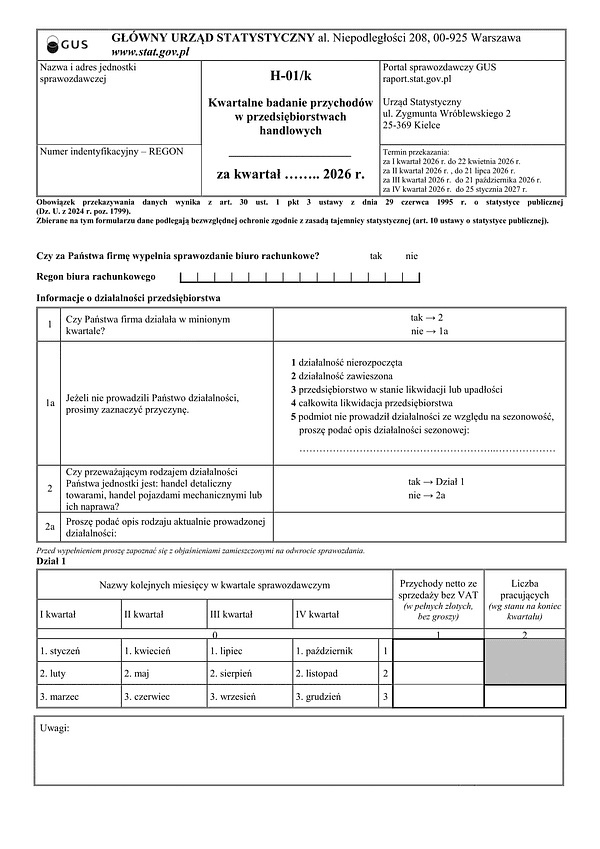
GUS H-01/k (2026) Kwartalne badanie przychodów w przedsiębiorstwach handlowych
Raport H-01/k należy przekazać raz wkwartale do: 22 kwietnia 2026r. za I kwartał 2026r., do 21 lipca 2026r. za II kwartał 2026r., do 21 października 2026r. za III kwartał 2026r., do 25stycznia 2027r. za IV kwartał 2026r W kwocie przychodów netto ze sprzedaży należy uwzglę
4855
Wersja: (2026)
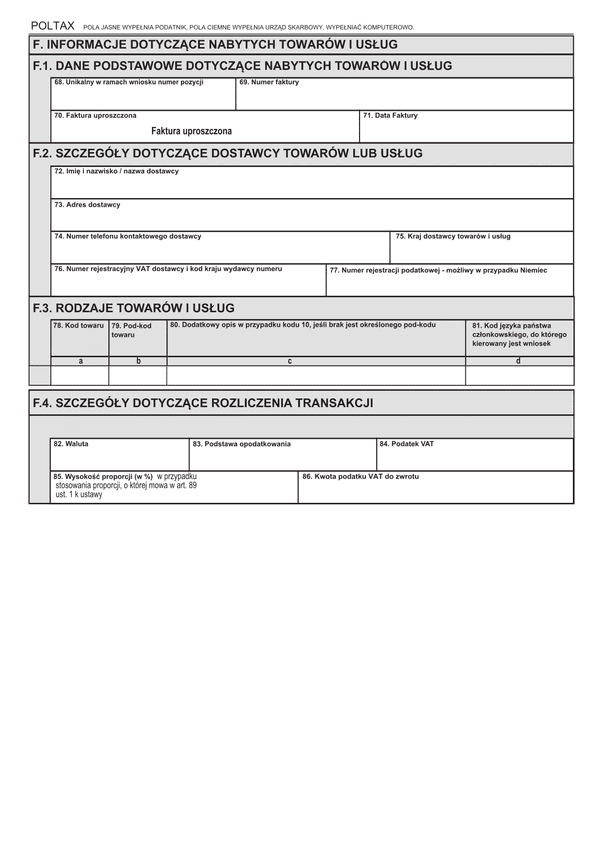
Załącznik F do VAT-REF wniosku o zwrot podatku VAT
Podatnicy, którzy nie wykonują działalności opodatkowanej w innym kraju Uni Europejskiej mogą ubiegać się o zwrot podatku VAT zawartego w towarach i usługach nabytych w tym kraju, gdy wydatki związane są z prowadzoną w Polsce działalnością gospodarczą. O zwrot należy występować w
4854
Wersja: (6)

FEU Faktura europejska (zgodna z KSeF)
Faktura europejska stanowi dokument, którego celem jest potwierdzenie sprzedaży usług lub towarów zagranicznym kontrahentom na terenie Unii Europejskiej lub poza nią. Jest ona wystawiana zawsze w przypadku zawarcia transakcji z firmą zagraniczną, niezależnie od tego, czy pochodzi
4818
Wersja: 01.01.2023
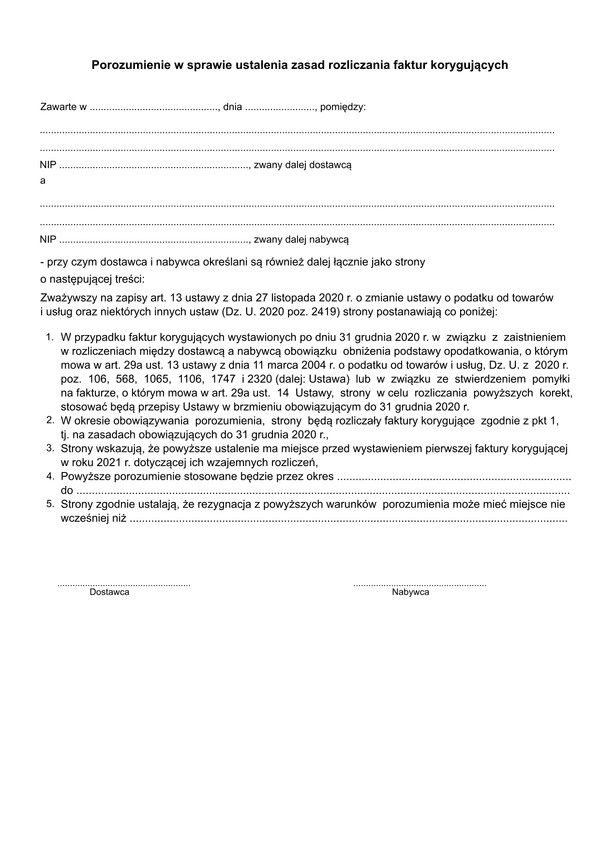
PwSF Porozumienie w sprawie ustalenia zasad rozliczania faktur korygujących
Obniżenia podstawy opodatkowania w 2021 r. dokonuje się za okres rozliczeniowy, w którym podatnik wystawił fakturę korygującą (czyli na bieżąco), pod warunkiem że: z posiadanej przez tego podatnika dokumentacji wynika, że uzgodnił on z nabywcą towaru lub usługobiorcą warunki o
4806
Wersja: 18.01.2021

GUS DNU-K (2026) Kwartalne sprawozdanie o międzynarodowej wymianie usług
Do wypełniania sprawozdań kwartalnych DNU-K są zobowiązani rezydenci podmioty gospodarki narodowej dostarczający i/lub nabywający usługi od nierezydentów, których: przychody z tytułu dostarczania usług, wymienionych w załączniku nr 1, części A, nierezydentom przekroczyły w ro
4801
Wersja: (2026)

EPR (2) - zal Ewidencja przychodów ryczałtowych - załącznik
Podatnicy, którzy dokonali wyboru rozliczenia podatku zarówno z działalności gospodarczej, jak i z najmu, dzierżawy i umów podobnych w formie ryczałtu od przychodów ewidencjonowanych, zobowiązani są dla celów księgowych prowadzić ewidencję przychodów zgodnie ze wzorem wskazanym w
4795
Wersja: (2)
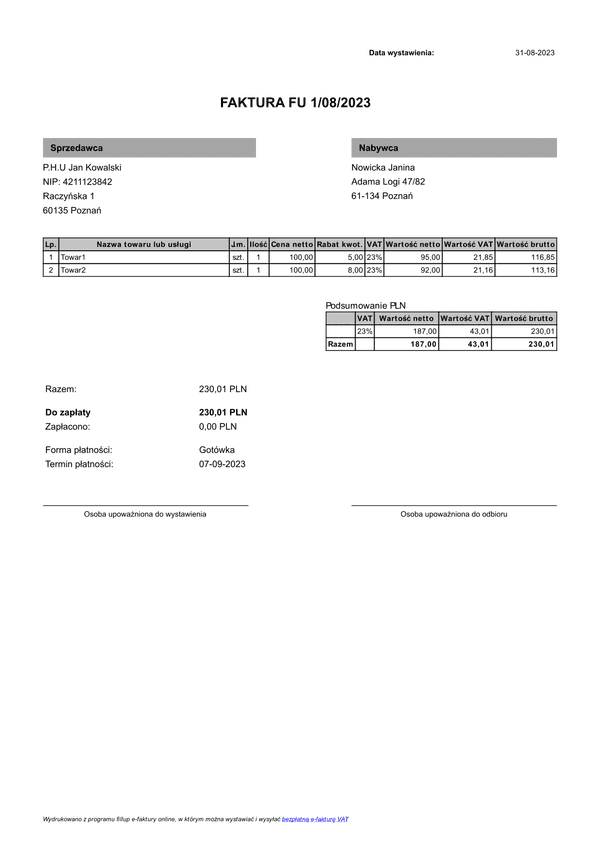
FU Faktura uproszczona (zgodna z KSeF)
Faktury uproszczone, wystawiać mogą podatnicy podatku VAT, zwolnieni z podatku ze względu na wartość sprzedaży do 150.000 zł rocznie oraz podatnicy prowadzący wyłącznie sprzedaż zwolnioną z podatku VAT ze względu na rodzaj dokonywanych czynności (tzw. zwolnienia przedmiotowe). Fa
4790
Wersja: 01.01.2023
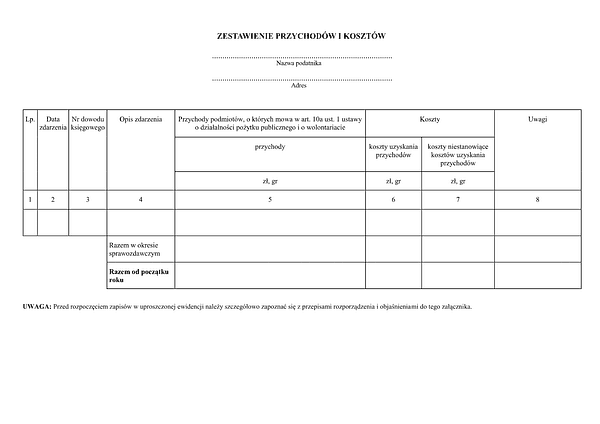
UEPiK Zestawienie przychodów i kosztów
Zestawienie przychodów i kosztów należy wypełnić według poniższych objaśnień: W kolumnie 1 należy wpisać kolejny numer zapisów w ewidencji. Tym samym numerem należy oznaczyć dowód księgowy stanowiący podstawę dokonania zapisu. W kolumnie 2 należy wpisywać dzień miesiąca wynik
4775
Wersja: 29.06.2026
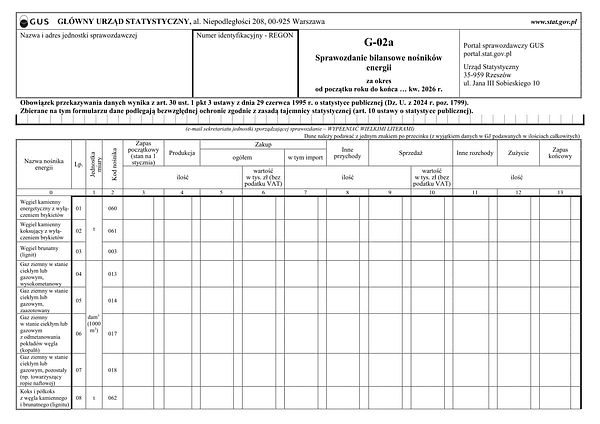
GUS G-02a (2026) Sprawozdanie bilansowe nośników energii
Obowiązek przekazywania danych wynika z art. 30 ust. 1 pkt 3 ustawy z dnia 29 czerwca 1995 r. o statystyce publicznej (Dz. U. z 2024 r. poz. 1799). Zbierane na tym formularzu dane podlegają bezwzględnej ochronie zgodnie z zasadą tajemnicy statystycznej (art. 10 ustawy o statystyc
4769
Wersja: 2026
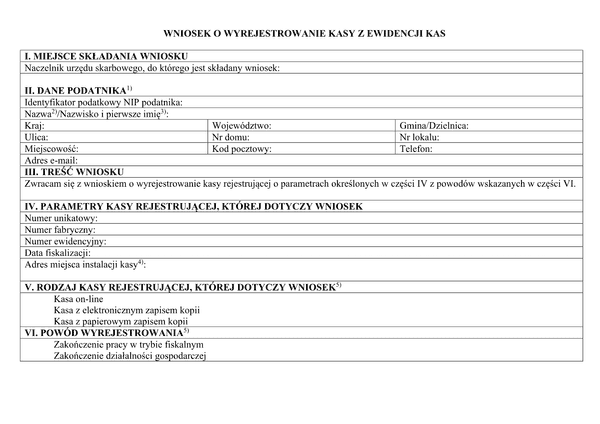
WKzEK Wniosek o wyrejestrowanie kasy z ewidencji kas
Formularz Wniosek o wyrejestrowanie kasy z ewidencji kasskładany jest w przypadku: zakończenia pracy w trybie fiskalnym, zakończenia działalności gospodarczej, uszkodzenia lub kradzieży kasy, innego sposobu utracenia kasy. We wniosku należy wskazać rodzaj kasy rejestrując
4709
Wersja: 01.07.2025
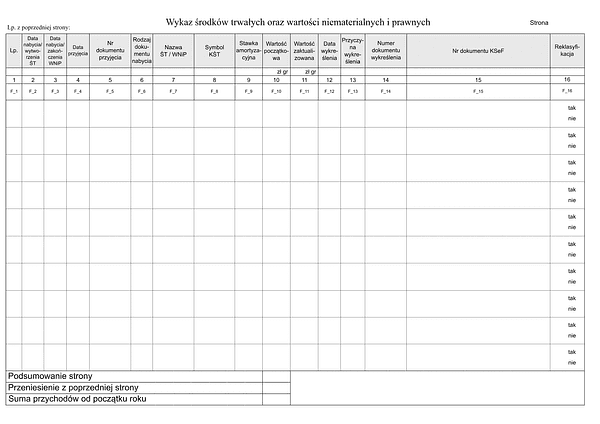
EWP (JPK_ST) Wykaz środków trwałych oraz wartości niematerialnych i prawnych dla podmiotów prowadzących ewidencję przychodów
Jednolity plik kontrolny dla środków trwałych i wartości niematerialnych i prawnych jest elektroniczną wersją ewidencji (wykazu) tych składników majątku, prowadzoną dla celów ustalenia rat amortyzacyjnych oraz wskazania majątku stanowiącego środki trwałe (wartości niematerialne),
4681
Wersja: (1)
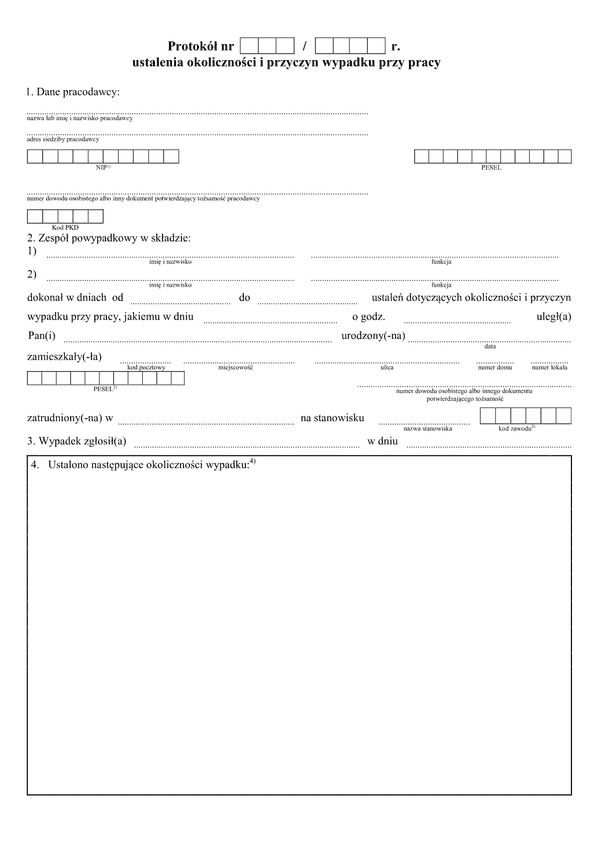
PUOWP Protokół ustalenia okoliczności i przyczyn wypadku przy pracy
Protokół ustalenia okoliczności i przyczyn wypadku przy pracy wypełnia pracodawca, podając informacje dotyczące poszkodowanego. W pierwszym punkcie podaje się dane identyfikacyjne pracodawcy: nazwę pełną lub imię i nazwisko pracodawcy, adres siedziby, NIP,, PESEL.Jeżeli nie zost
4668
Wersja: 25.06.2019
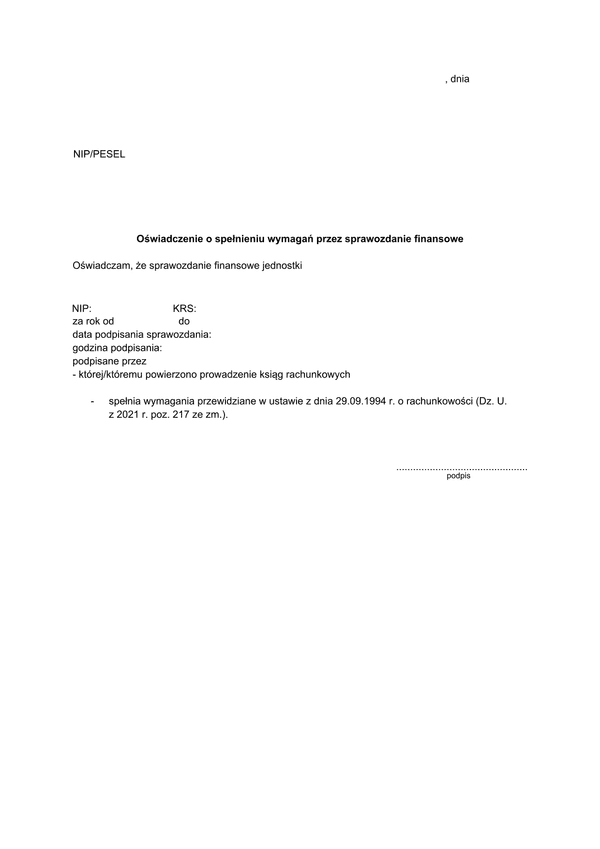
OoSWSF Oświadczenie o spełnieniu wymagań przez sprawozdanie finansowe
Kierownik jednostki zapewnia sporządzenie rocznego sprawozdania finansowego nie później niż w ciągu 3 miesięcy od dnia bilansowego i przedstawia je właściwym organom, zgodnie z obowiązującymi jednostkę przepisami prawa, postanowieniami statutu lub umowy. Sprawozdanie finansowe p
4599
Wersja: 27.05.2022
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.