Druki, wzory, formularze i deklaracje do pobrania
Podatki, cła, akcyza druki do wypełnienia
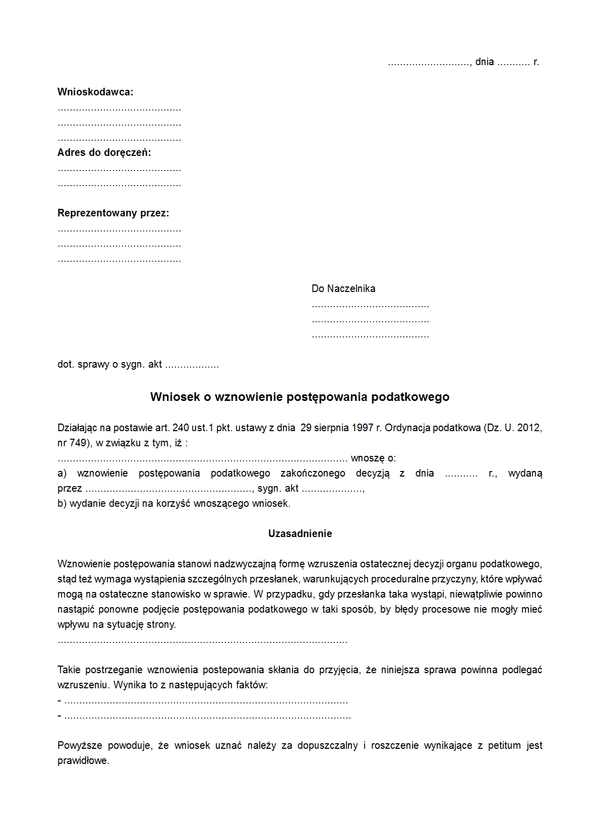
WwPP Wniosek o wznowienie postępowania podatkowego
W sprawie zakończonej decyzją ostateczną wznawia się postępowanie, jeżeli: dowody, na których podstawie ustalono istotne dla sprawy okoliczności faktyczne, okazały się fałszywe; decyzja wydana została w wyniku przestępstwa; decyzja wydana została przez pracownika lub
831
Wersja: 24.11.2015
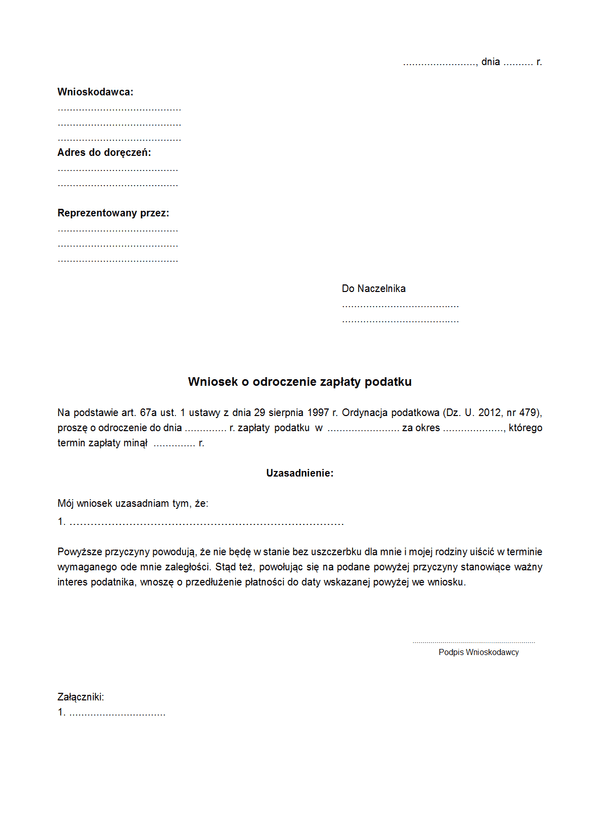
WozP-ZP Wniosek o odroczenie zapłaty podatku/zaległości podatkowej
Organ podatkowy, na wniosek podatnika, w przypadkach uzasadnionych ważnym interesem podatnika lub interesem publicznym, może: odroczyć termin płatności podatku lub rozłożyć zapłatę podatku na raty; odroczyć lub rozłożyć na raty zapłatę zaległości podatkowej wraz z odsetk
829
Wersja: 03.11.2015
WoZPP Wniosek o zwolnienie płatnika z obowiązku poboru podatku
Płatnik to podmiot, do którego obowiązku należy obliczenie właściwej wysokości podatku pobieranego od podatnika, pobranie obliczonego podatku i wpłacenie go na rzecz organu skarbowego. Realizacja roli płatnika nałożona jest na zatrudniających z mocy ustawy oznacza to tym samym,
819
Wersja: 14.03.2014
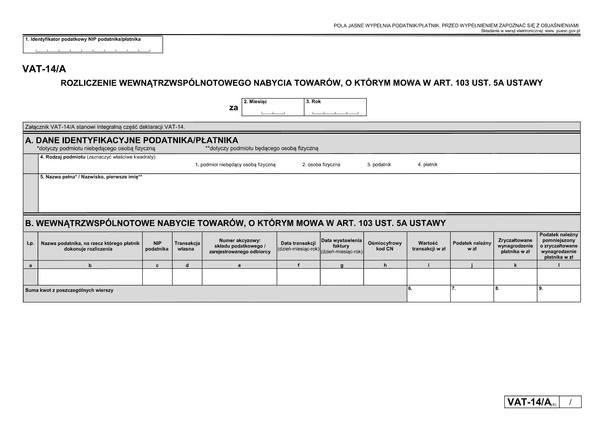
VAT-14/A (4) Rozliczenie wewnątrzwspólnotowego nabycia paliw silnikowych
Deklarację VAT-14 składa się do 5. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek zapłaty podatku. Deklarację VAT-14 wraz z załącznikiem VAT-14/A składa się naczelnikowi urzędu skarbowego właściwemu w sprawie rozliczania podatku akcyzowego. W przypadku niewp
815
Wersja: (4)
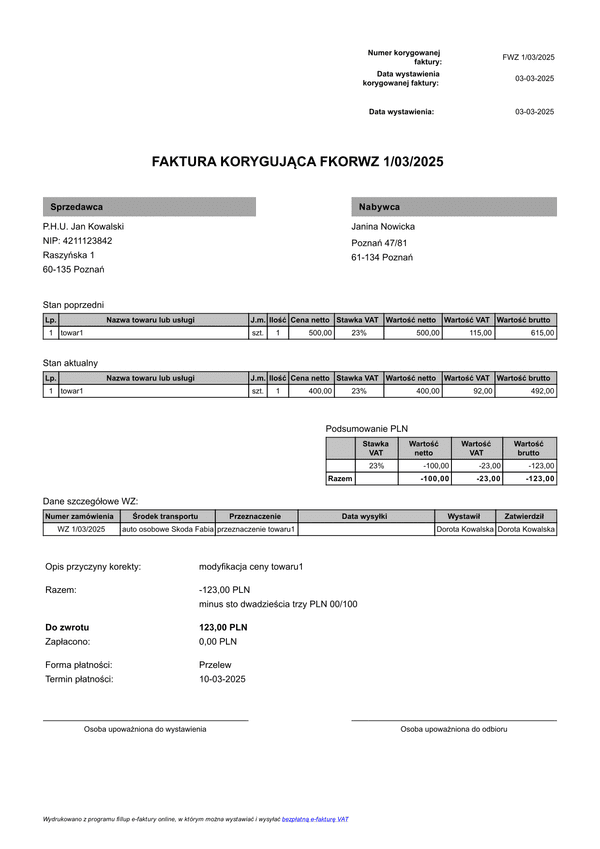
FKORWZ Faktura korygująca wydanie na zewnątrz (zgodna z KSeF)
Wydanie towaru jest czynnością, z którą przepisy wiążą datę powstania obowiązku podatkowego VAT oraz obowiązek naliczenia podatku. W przypadku wydania towaru z magazynu, kupujący, a także otrzymujący towar na każdej innej podstawie - winien co do zasady otrzymać od sprzedawcy fak
807
Wersja: 01.01.2023
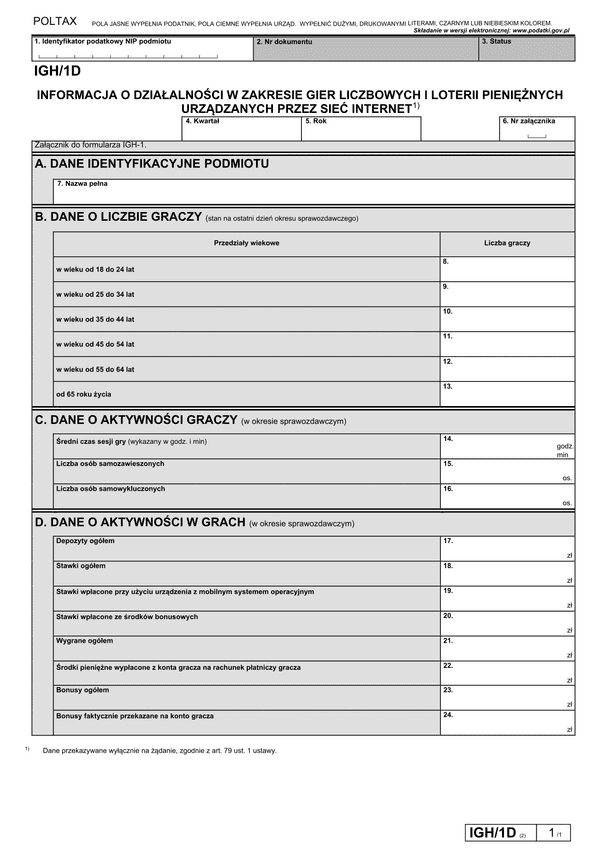
IGH/1D (2) Informacja o działalności w zakresie gier liczbowych i loterii pieniężnych urządzanych przez internet
Formularz IGH/1B stanowi załącznik do formularza IGH-1. Podstawa prawna: Art. 79 ust. 1 i 2 ustawy z dnia 19 listopada 2009 r. o grach hazardowych (Dz. U. z 2020 r. poz. 2094, z późn. zm.), zwanej dalej „ustawą”. Składający: Podmiot urządzający i prowadzący działalność w zakresi
803
Wersja: (2)
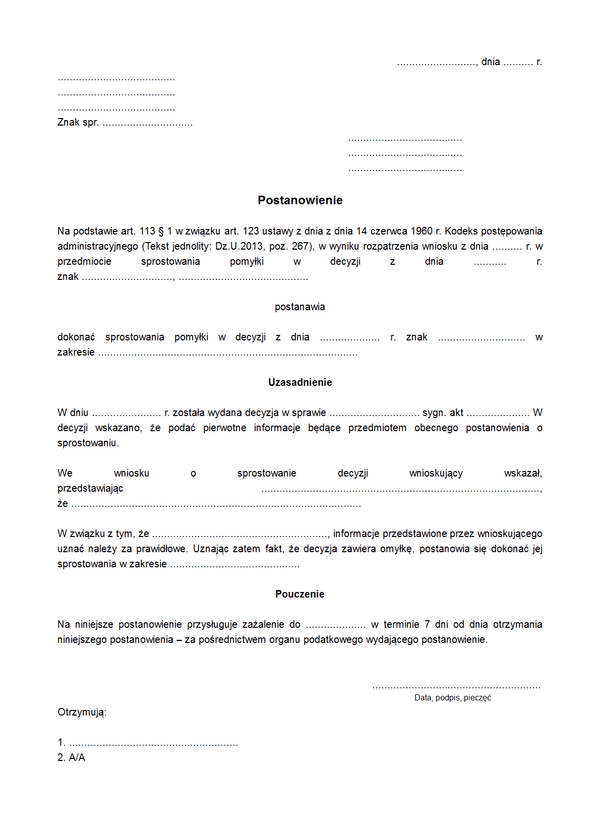
PoSP Postanowienie o sprostowaniu pomyłki
Nie do rzadkości należy sytuacja, w której decyzja lub postanowienie zwiera błędy, które w większym czy mniejszym stopniu powodują ich ułomność. Metodą na ich usuwanie jest z jednej strony wyjaśnianie treści własnej decyzji przez organ podatkowy, z drugiej prostowanie treści wcz
802
Wersja: 09.06.2015
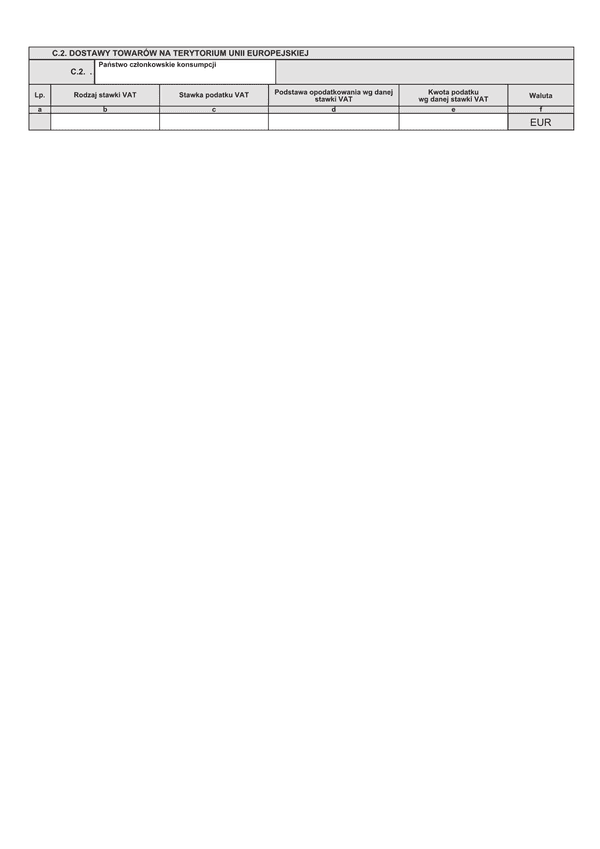
VII-DO (IOSS) zał. C.2 Deklaracja dla rozliczenia podatku VAT w zakresie procedury importu - dostawy towarów na terytorium unii europejskiej
Cel złożenia formularza (należy zaznaczyć właściwy kwadrat) może być: - złożenie deklaracji, - wersja robocza deklaracji Wersja robocza deklaracji oznacza jej weryfikację przed złożeniem właściwej deklaracji w celu wyeliminowania nieprawidłowości. W przypadku otrzymania informac
796
Wersja: (1)
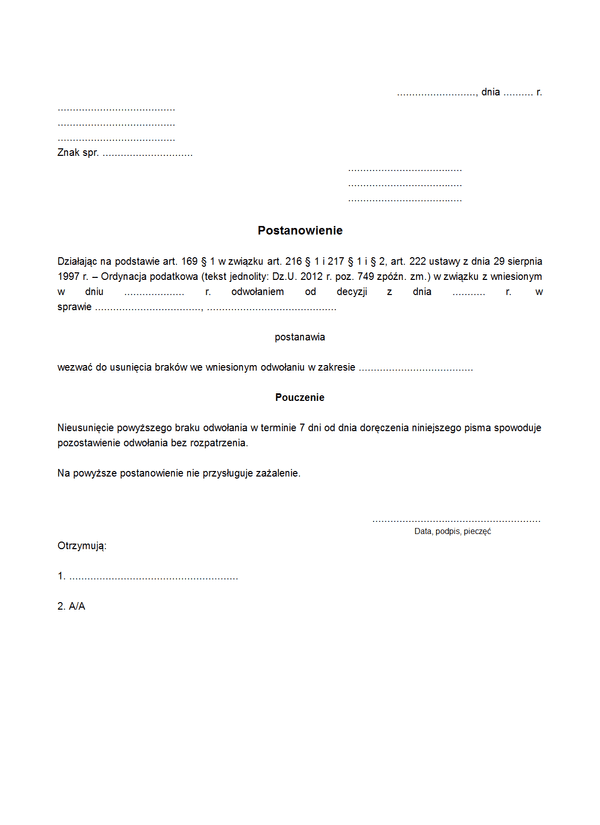
PoWUB Postanowienie o wezwaniu do usunięcia braków w odwołaniu
Braki formalne wniesionego pisma tak samo w postępowaniu w pierwszej instancji, jak i w czasie odwołania od wcześniejszej decyzji, należy wyeliminować działaniem wnoszącego. Jeżeli wnoszący odwołanie nie wyeliminuje ich z własnej inicjatywy, organ powinien wezwać do ich usunięci
777
Wersja: 09.06.2015
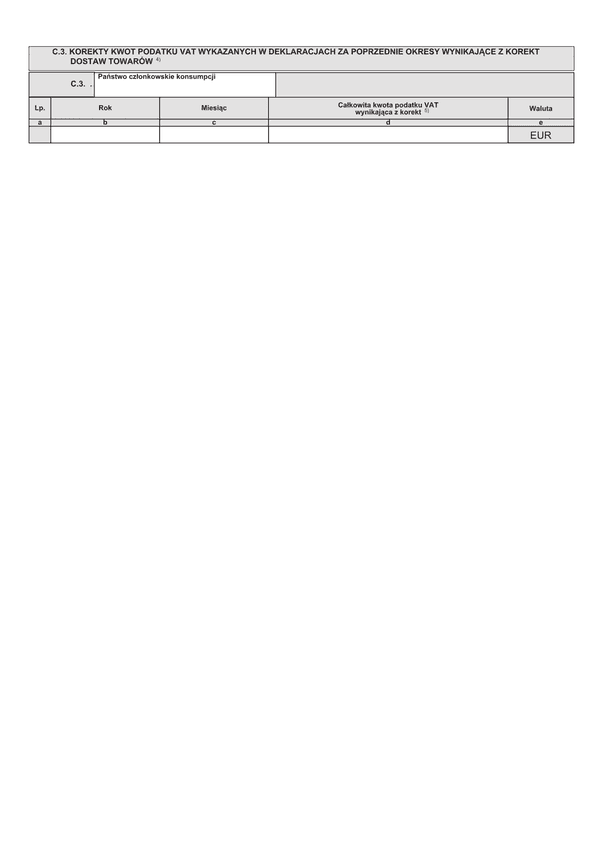
VII-DO (IOSS) zał. C.3 Deklaracja dla rozliczenia podatku VAT w zakresie procedury importu - korekty kwot podatku VAT wykazanych w deklaracjach za poprzednie okresy wynikające z korekt dostaw towarów
Cel złożenia formularza (należy zaznaczyć właściwy kwadrat) może być: - złożenie deklaracji, - wersja robocza deklaracji Wersja robocza deklaracji oznacza jej weryfikację przed złożeniem właściwej deklaracji w celu wyeliminowania nieprawidłowości. W przypadku otrzymania informac
762
Wersja: (1)
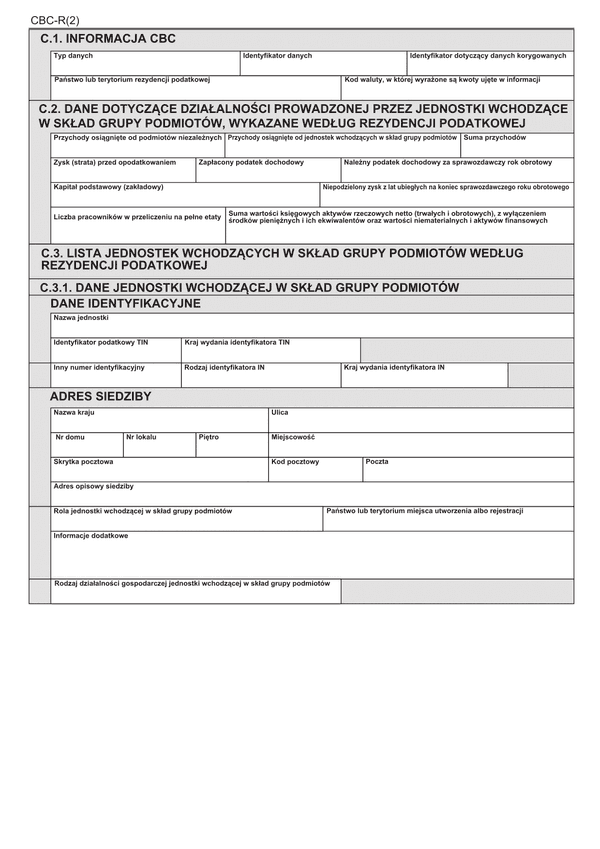
CBC-R (2) - zal Informacja o grupie podmiotów - lista jednostek wchodzących w skład grupy podmiotów
Informacjęo grupie podmiotów CBC-R (2) składajednostka raportująca, o której mowa w art. 82 pkt 4 ustawy, na podstawie art. 83 ust. 1 albo art.84 ust. 1 ustawy. Termin składania:12 miesięcy od dnia zakończenia sprawozdawczego roku obrotowego, o którym mowa w art. 82 pkt 8 ustawy.
754
Wersja: (2)
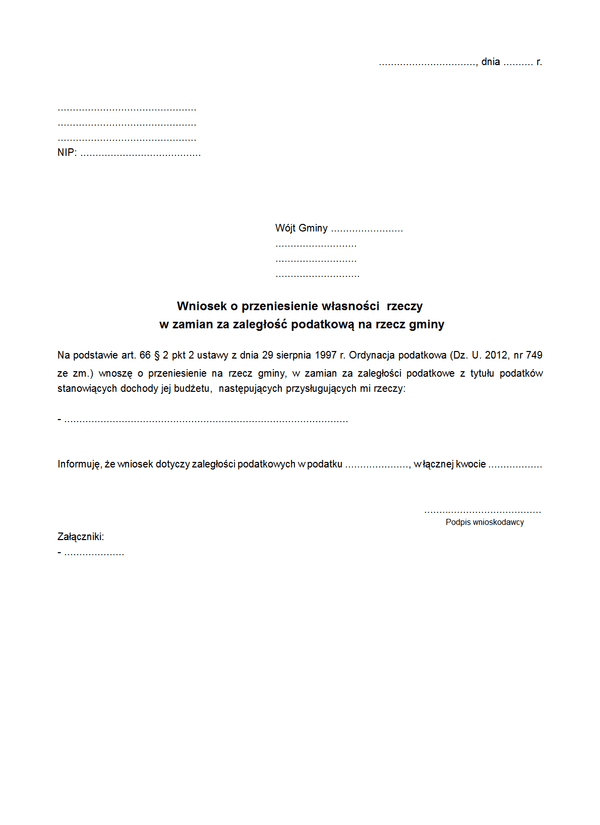
WoPW Wniosek o przeniesienie własności rzeczy/praw majątkowych w zamian za zaległość podatkową na rzecz gminy/powiatu/województwa
Przeniesienie własności rzeczy lub prawa majątkowego w zamian za zaległość podatkową stanowi efektywną metodę wygaśnięcia zobowiązania podatkowego. Przeniesienie własności odbywa się w drodze umowy cywilnoprawnej, której podstawą zawarcia jest wniosek o przeniesienie własności. W
748
Wersja: 25.10.2013

DoOTP Decyzja o odroczeniu terminu płatności podatku
Decyzja stanowi podstawę dla stosowania podstawowej ulgi w spłacie zobowiązań podatkowych. W efekcie jej wydania termin zapłaty zobowiązania podatkowego przesuwa się w czasie na dzień wskazany w decyzji. Jednocześnie po jej wydaniu, zobowiązanie podatkowe nie przekształca się po
738
Wersja: 09.06.2015
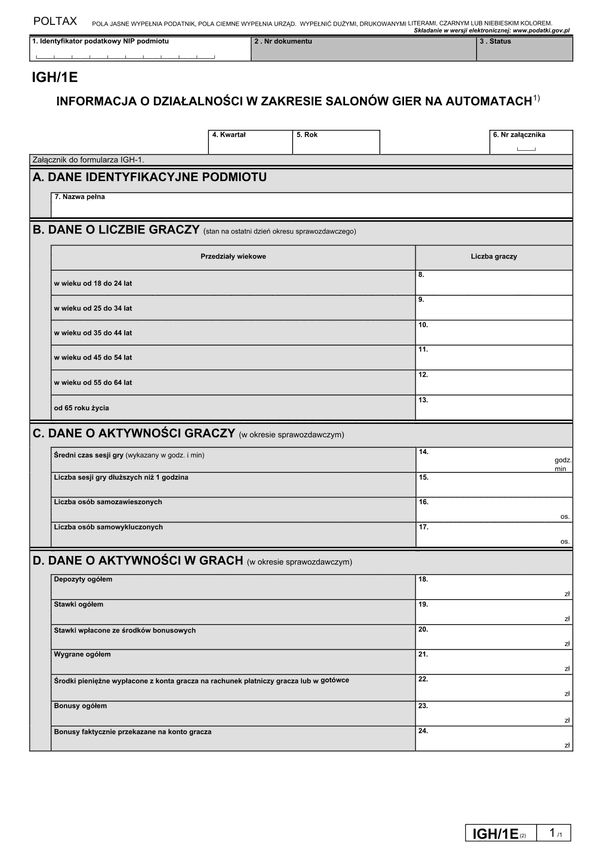
IGH/1E (2) Informacja o działalności w zakresie salonów gier na automatach
Formularz IGH/1B stanowi załącznik do formularza IGH/1. Podstawa prawna: Art. 79 ust. 1 i 2 ustawy z dnia 19 listopada 2009 r. o grach hazardowych (Dz. U. z 2020 r. poz. 2094, z późn. zm.), zwanej dalej „ustawą”. Składający: Podmiot urządzający i prowadzący działalność w zakresi
734
Wersja: (2)
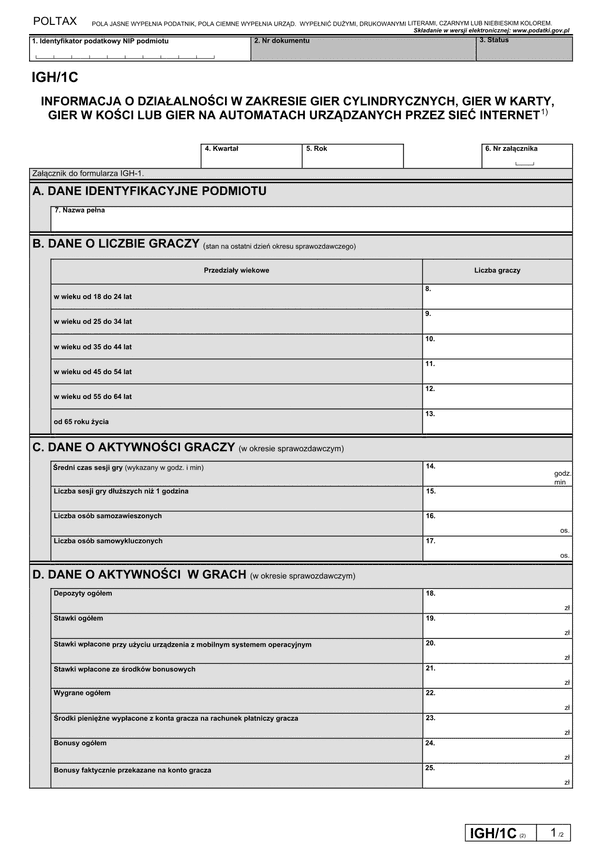
IGH/1C (2) Informacja o działalności w zakresie gier cylindrycznych, gier w karty, gier w kości lub gier na automatach urządzanych przez internet
Formularz IGH/1B stanowi załącznik do formularza IGH-1. Podstawa prawna: Art. 79 ust. 1 i 2 ustawy z dnia 19 listopada 2009 r. o grach hazardowych (Dz. U. z 2020 r. poz. 2094, z późn. zm.), zwanej dalej „ustawą”. Składający: Podmiot urządzający i prowadzący działalność w zakresi
724
Wersja: (2)
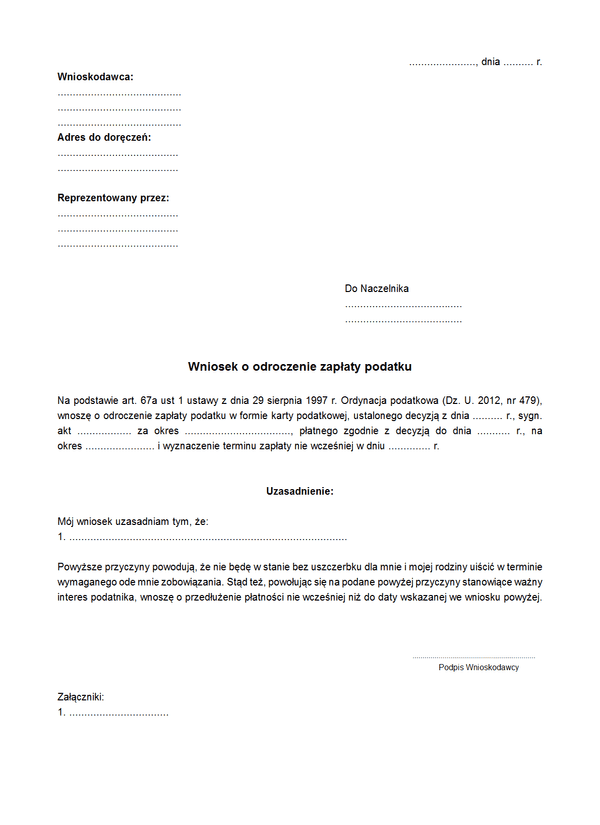
WodKP Wniosek o odroczenie zapłaty podatku w formie karty podatkowej
Rozliczenie podatku w formie karty podatkowej odbywa się poprzez złożenie PIT-16, a po zakończeniu roku do 31 stycznia rozliczenia dokonać powinien na PIT-16A. Po wyborze tej formy i uzyskaniu decyzji, podatek płatny jest miesięcznie w terminie do 7 dnia miesiąca za miesiąc poprz
718
Wersja: 26.10.2015
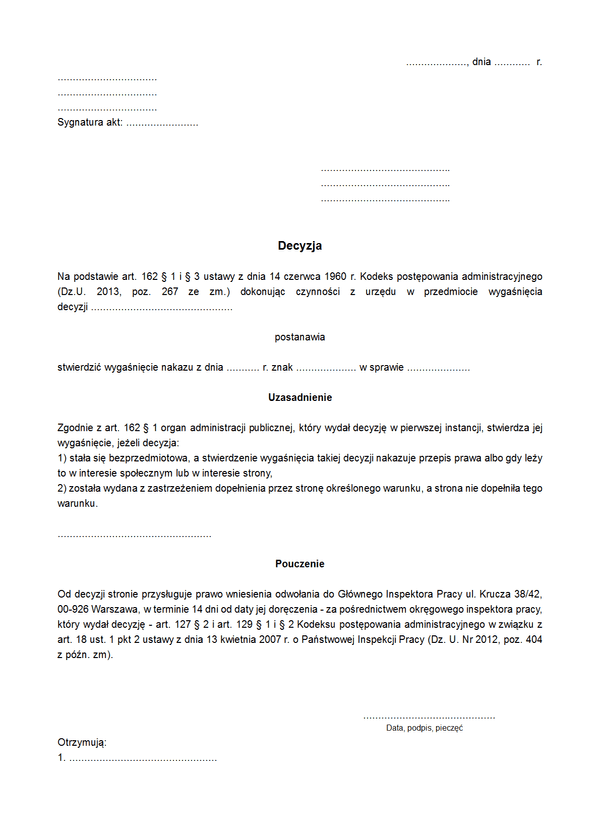
DSWND Decyzja stwierdzająca wygaśnięcie nakazu lub decyzji, od której przysługuje odwołanie do Głównego Inspektora Pracy
Organ administracji publicznej, który wydał decyzję w pierwszej instancji, stwierdza jej wygaśnięcie, jeżeli decyzja: stała się bezprzedmiotowa, a stwierdzenie wygaśnięcia takiej decyzji nakazuje przepis prawa albo gdy leży to w interesie społecznym lub w interesie strony;
675
Wersja: 27.02.2013
UPP Urzędowe Poświadczenie Przedłożenia
Potwierdzenie UPO to najważniejsze dla podatnika potwierdzenie weryfikacji przesłania druku przez Internet. Potwierdza on poprawność wysyłki druku pod względem formalnym. Otrzymanie numeru UPO jest zatem potwierdzeniem, że druk znalazł się w organie podatkowym w dacie, w której n
0
Wersja: (4)
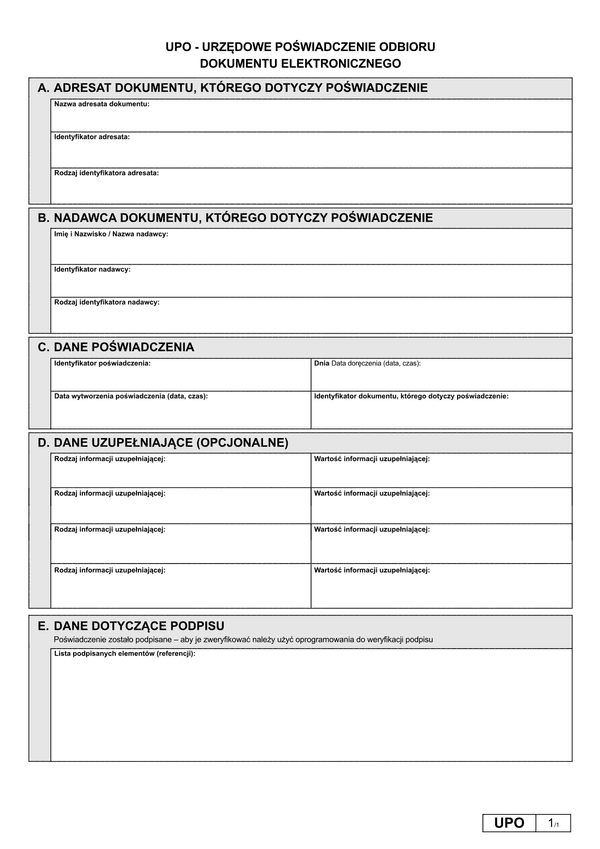
UPO (e-US) Urzędowe poświadczenie odbioru dokumentu elektronicznego (e-Urząd Skarbowy)
Potwierdzenie UPO to najważniejsze dla podatnika potwierdzenie weryfikacji przesłania druku przez Internet. Potwierdza on poprawność wysyłki druku pod względem formalnym. Otrzymanie numeru UPO jest potwierdzeniem. UPO nadawane jest wyłącznie takiemu drukowi, który uzyska status
0
Wersja: 10.07.2024
MDR PPzP MDR podmioty powiązane z promotorem
Celem przepisów MDR jest dostarczenie administracji skarbowej informacji, która będzie wykorzystywana przez organy podatkowe do poprawy jakości systemu podatkowego. Dostarczane informacje umożliwią również szybką reakcję w postaci ewentualnych zmian legislacyjnych. Aby powstał o
0
Wersja: 1
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.