Druki, wzory, formularze i deklaracje do pobrania
Urząd i Izba Skarbowa druki do wypełnienia

CIT-5 (12) Oświadczenie podatnika o przeznaczeniu dochodów z dywidend lub innych przychodów z tytułu udziału w zyskach osób prawnych
Formularz CIT-5 składają podatnicy wymienieni w art.17 ust.1 ustawy, korzystający ze zwolnienia w związku z przeznaczeniem dochodów na cele statutowe lub inne cele określone w tym przepisie, zwani dalej "podatnikiem", osiągający dochody z dywidend lub inne przychody z tytułu udzi
4166
Wersja: (12)

CIT-11R (5) Deklaracja o wysokości podatku dochodowego od dochodów z dywidend oraz innych przychodów z tytułu udziału w zyskach osób prawnych, wydatkowanych na cele inne niż wymienione w CIT-5 lub CIT-6AR
Deklaracja o wysokości podatku dochodowego od dochodów z dywidend oraz innych przychodów z tytułu udziału w zyskach osób prawnych, wydatkowanych na inne cele niż wymienione w oświadczeniu CIT-5 lub deklaracji CIT-6AR Deklarację CIT-11R składają podatnicy wymienieni w art.17 ust
4154
Wersja: (5)
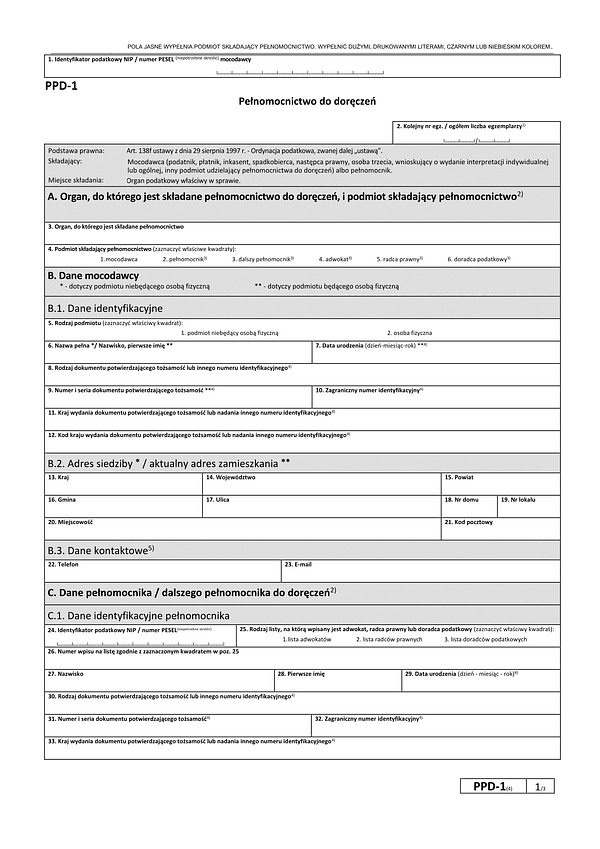
PPD-1 (4) Pełnomocnictwo do doręczeń
Wzór formularza obowiązuje od 1 października 2026 roku. Formularz PPD-1 (4) może złożyć: podatnik, płatnik, inkasent, spadkobierca, następca prawny, osoba trzecia lub wnioskujący o wydanie interpretacji indywidualnej lub ogólnej, udzielający pełnomocnictwa szczególnego. Miejsce
4153
Wersja: (4)

SFJSOI ES (2) Elementy sprawozdania finansowego organizacji innej, m. in. jednostki budżetowej lub samorządowego zakładu budżetowego
FormularzSFJSOI ES jest załącznikiem do elektronicznego sprawozdania finansowego organizacjiinnej. Służy do dołączania w plikachpdf elementów sprawozdania finansowego. Sprawozdanie organizacji innej (SFJSOI) jest to wzór sprawozdania dla pozostałych jednostek zobowiązanych do sk
4140
Wersja: (v.1-0E)

WZP-1K (4) Deklaracja o wysokości zysku (straty) osiągniętego przez przedsiębiorstwo państwowe i o wpłatach z zysku za kwartał (od 14.07)
Deklaracja o wysokości zysku (straty) osiągniętego przez przedsiębiorstwo państwowe i o wpłatach z zysku za kwartał Podstawa prawna: 1. Ustawa z dnia 31 stycznia 1989 r. o gospodarce finansowej przedsiębiorstw państwowych (Dz.U. z 1992 r. Nr 6, poz.27, z późn. zm.), zwana dalej
4134
Wersja: (4)

WZP-1R (4) Deklaracja o wysokości zysku (straty) osiągniętego przez przedsiębiorstwo państwowe i o wpłatach z zysku za rok obrotowy (od 14.07)
Deklarację WZP-1R składa przedsiębiorstwo państwowe. Deklarację należy złożyć 14 dni po zatwierdzeniu sprawozdania finansowego albo 14 dni po sporządzeniu tego sprawozdania jeśli nie podlega ono obowiązkowi zatwierdzenia. Formularz WZP-1R należy składać w urzędzie skarbowym, kt
4098
Wersja: (4)

ZAW-K (5) Zawiadomienie o zamiarze wszczęcia kontroli podatkowej
Formularz wypełnia organ podatkowy, podając nazwę oraz adres organu podatkowego, dane kontrolowanego (nazwę pełną/nazwisko, pierwsze imię; identyfikator podatkowy NIP lub PESEL oraz adres siedziby/zamieszkania). W części B zawiadomienia urząd podaje zakres kontroli, rodzaj podatk
4075
Wersja: (5)

ORD-W1 (4) Informacja o wynagrodzeniach wypłacanych przez podmiot będący nierezydentem osobom fizycznym będącym nierezydentami za świadczenie na rzecz rezydenta usług (wykonania pracy)
Informację o wynagrodzeniach wypłacanych przez podmiot będący nierezydentem osobom fizycznym będącym nierezydentami za świadczenie na rzecz rezydenta usług (wykonania pracy) składają osoby prawne, jednostki organizacyjne niemające osobowości prawnej oraz osoby fizyczne prowadzące
4042
Wersja: (4)

VAT-22 (3) Dokument potwierdzający wywóz przez nabywcę nowego środka transportu z terytorium Rzeczypospolitej Polskiej na terytorium innego państwa członkowskiego
VAT-22 to dokument potwierdzający wywóz przez nabywcę nowego środka transportu z Rzeczypospolitej Polskiej do innego państwa członkowskiego Wspólnoty Europejskiej. Do składania deklaracji zobowiązany jest podatnik, o którym stanowi art. 15 ustawy o VAT, bądź podmiot niezaliczają
4041
Wersja: (3)

ZZDG Zawiadomienie w sprawie zawieszenia działalności gospodarczej
Przedsiębiorca, który zatrudnia pracowników może zawiesić działalność gospodarczą na okres od 1 miesiąca do 24 miesięcy. W trakcie zawieszenia wykonywania działalności gospodarczej przedsiębiorca nie może wykonywać działalności i osiągać z niej przychodów. Ma on prawo do: wyk
4004
Wersja: 07.05.2013

OSFRMdg Oświadczenie o sytuacji finansowej, rodzinnej i majątkowej dla osoby fizycznej prowadzącej działalność gospodarczą
Jeśli prowadzisz działalność gospodarczą, urząd może odroczyć lub rozłożyć na raty twoje płatności podatkowe, czyli udzielić ci ulgi: 1) która nie stanowi pomocy publicznej, czyli gdy pomoc udzielona przez państwo nie zakłóca lub nie grozi zakłóceniem konkurencji oraz nie wpływa
4000
Wersja: 28.04.2020

DMPOIG Formularz informacji przedstawianych przy ubieganiu się o pomoc de minimis przez przedsiębiorcę wykonującego usługę świadczoną w ogólnym interesie gospodarczym
Z dniem 15 listopada 2014 r. został zmieniony formularz informacji przedstawianych przez przedsiębiorcę, który wykonuje usługę świadczoną w ogólnym interesie gospodarczym, przy ubieganiu się o usługę świadczoną w ogólnym interesie gospodarczym, na warunkach określonych w rozporzą
3991
Wersja: 05.06.2026

ORD-TK (4) Informacja o umowach mogących mieć wpływ na powstanie obowiązku podatkowego lub wysokość zobowiązania podatkowego innych osób
Formularz ORD-TK składa podmiot zobowiązany do sporządzenia i przekazania informacji. Miejscem składania informacji jest urząd skarbowy żądający sporządzenia i przekazania informacji. Ilekroć jest mowa o urzędzie skarbowym, oznacza to urząd skarbowy, którym kieruje właściwy dla s
3977
Wersja: (4)

PCC-4/A (1) Informacja o pozostałych podatnikach
Formularz PCC-4 (1) obowiązuje od dnia 1 lipca 2019 r. Formularz PCC-4 składają podatnicy podatku od czynności cywilnoprawnych. Druk PCC-4 należy złożyć w Urzędzie Skarbowym, właściwym dla miejsca zamieszkania podatnika, w okresie 14 dni od dnia powstania obowiązku podatkowego.
3962
Wersja: (1)
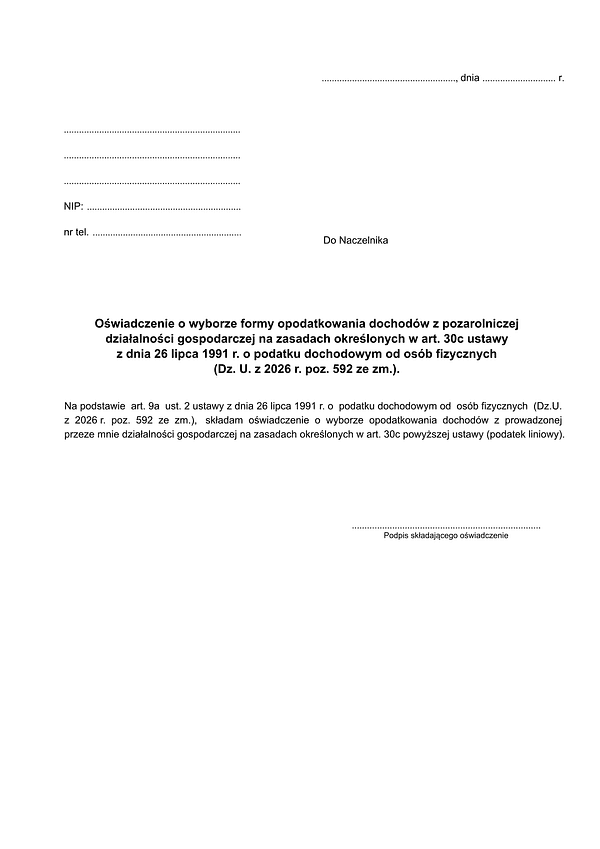
OoWOD Oświadczenie o wyborze opodatkowania dochodów z pozarolniczej działalności gospodarczej na zasadach określonych w art. 30c ustawy z dnia 26 lipca 1991 o podatku dochodowym od osób fizycznych
Osoby prowadzące działalność gospodarczą, są co do zasady opodatkowane na zasadach skali podatkowej (podatek 18-32%). Można jednak zamiast tego złożyć oświadczenie o zastosowaniu do ich dochodów podatku liniowego, pobieranego według 19% stopy procentowej lub oświadczenie lub wnio
3910
Wersja: 21.07.2026

WSNP (e-US) (e-Urząd Skarbowy) Wniosek o stwierdzenie nadpłaty podatku eUS
Podatnik, kwestionujący kwotę pobranego przez płatnika podatku ma prawo wystąpić z wnioskiem o stwierdzenie nadpłaty. Jeżeli prawidłowość skorygowanego zeznania (deklaracji) nie budzi wątpliwości, organ podatkowy zwraca nadpłatę bez wydania decyzji stwierdzającej nadpłatę. W prze
3888
Wersja: 09.08.2013

WoZNad Wniosek o zwrot nadpłaty w podatku dochodowym od osób fizycznych, wykazanej w deklaracji PIT
Za nadpłatę uważa się m.in. kwotę nadpłaconego lub nienależnie zapłaconego podatku. W przypadku podatników podatku dochodowego nadpłata powstaje z dniem złożenia zeznania rocznego. Wniosek o zwrot nadpłaty należy sporządzić wyłącznie w przypadku, gdy wartość nadpłaty nie przekrac
3886
Wersja: 03.07.2012

WZP-1M (4) Deklaracja o wysokości zysku (straty) osiągniętego przez przedsiębiorstwo państwowe i o wpłatach z zysku
Deklarację o wysokości zysku (straty) osiągniętego przez przedsiębiorstwo państwowe i o wpłatach z zysku składa przedsiębiorstwo państwowe. Formularz WZP-1M należy składać do dnia 28 każdego miesiąca za miesiąc poprzedni (wpłaty z zysku za ostatni miesiąc roku obrotowego dokonuj
3858
Wersja: (4)

ZADDK Zgłoszenie/aktualizacja zgłoszenia danych dotyczących kasy przez podatnika
Formularz Zgłoszenie/aktualizacja przez podatnika danych dotyczących kasy należy złożyć w terminie 7 dni od dnia fiskalizacji kas do właściwego naczelnika urzędu skarbowego. W przypadku podatników, którzy zamierzają stosować do ewidencjonowania jedną kasę formularz Zgłoszenie /
3844
Wersja: 01.07.2025

ST_KR Ewidencja środków trwałych oraz wartości niematerialnych i prawnych
Jednolity Plik Kontrolny dla środków trwałych i wartości niematerialnych i prawnych służyć będzie uzgodnieniu danych raportowanych w księgach rachunkowych ze stanem majątku posiadanym przez jednostkę. JPK_ST_KR jest plikiem raportowanym głównie dla celów podatkowych. Na podstawie
3827
Wersja: (1)
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.