Druki, wzory, formularze i deklaracje do pobrania
Podatki, cła, akcyza druki do wypełnienia

FVr Refaktura (zgodna z KSeF)
Refaktura polega na przeniesieniu kosztów na podmiot, który korzysta z danej usługi. Refaktura powinna zawierać wszystkie dane, które znajdują się na fakturze VAT: datę jej wystawienia, kolejny numer nadany w ramach jednej lub więcej serii, który w sposób jednoznaczny identyf
1451
Wersja: 01.01.2023
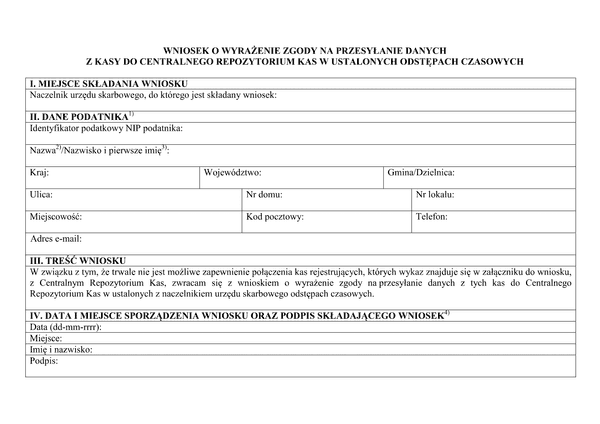
ZnPDzK Wniosek o wyrażenie zgody na przesyłanie danych z kasy do Centralnego Repozytorium Kas w ustalonych odstępach czasowych
Z dniem 24 kwietnia 2020 r. weszło w życie Rozporządzenie Ministra Finansów z dnia 21 kwietnia 2020 r. w sprawie kas rejestrujących, określające m.in. sposób prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących, tj. kas fiskalnych. Druk ZnPDzK, czyli Wniosek o wy
1439
Wersja: 25.04.2020
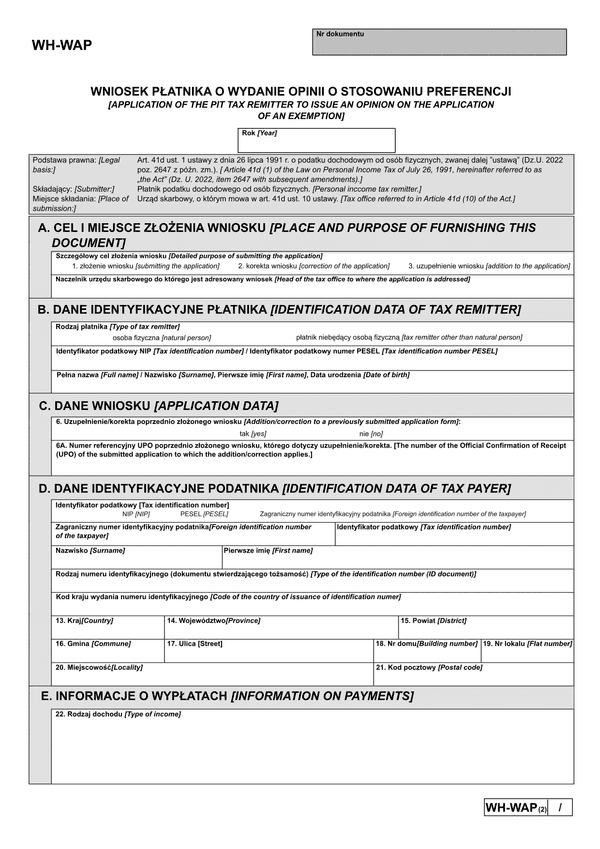
WH-WAP (2) Wniosek płatnika podatku dochodowego od osób fizycznych o wydanie opinii o stosowaniu preferencji
Wniosek płatnika podatku dochodowego od osób fizycznych o wydanie opinii o stosowaniu preferencji Podstawa prawna: Art. 41d ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz. U. z 2022r. poz. 2647z późn. zm). Składający: Płatnik podatku dochodo
1421
Wersja: (2)
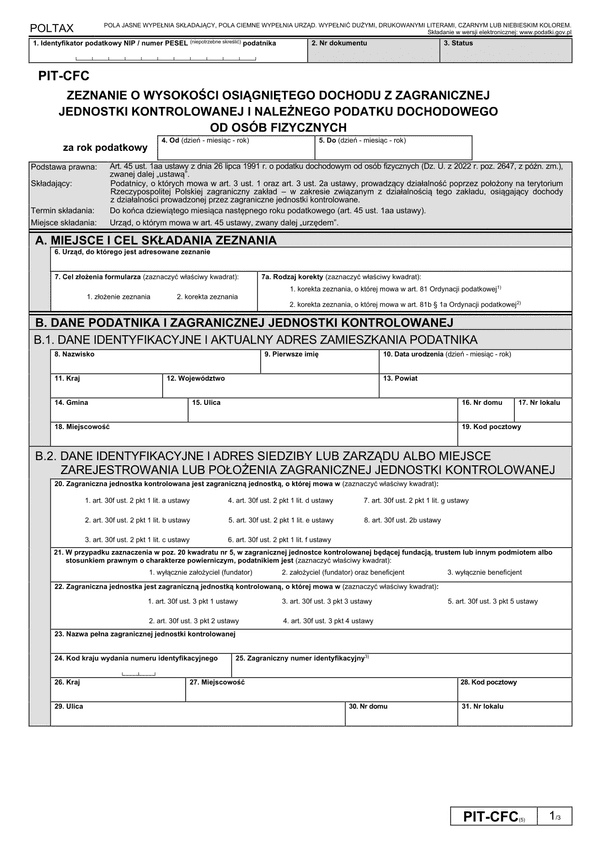
PIT-CFC (5) Zeznanie o wysokości osiągniętego dochodu z zagranicznej spółki kontrolowanej przez podatnika podatku dochodowego od osób fizycznych
Wzór formularza PIT-CFC (5) obowiązuje od 1 stycznia 2023roku. Formularz PIT-CFC przeznaczony jest dla podatników, o których mowa w art. 3 ust. 1 ustawy, uzyskujący dochody z zagranicznej spółki kontrolowanej. Zeznanie wskazuje sposób obliczania podstawy opodatkowania i wysokośc
1417
Wersja: (5)
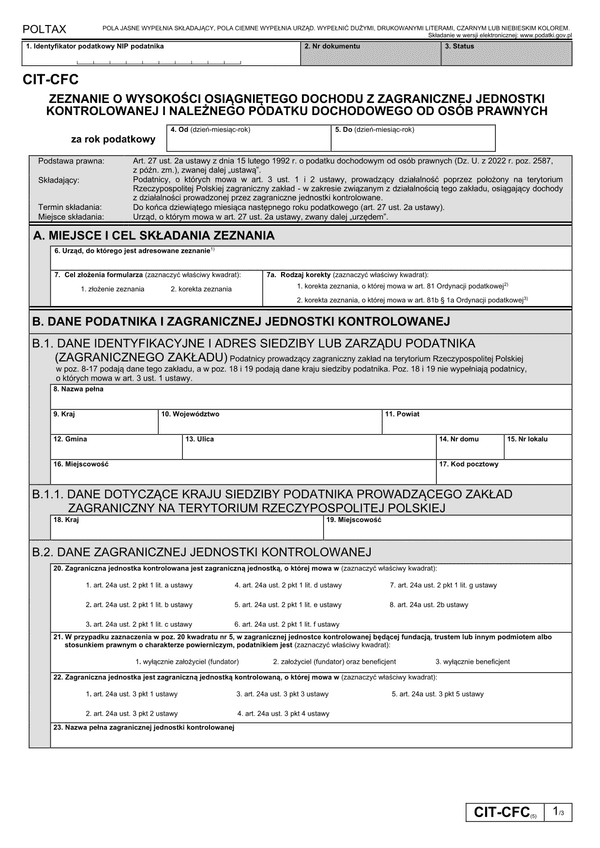
CIT-CFC (5) Zeznanie o wysokości osiągniętego dochodu z zagranicznej spółki kontrolowanej przez podatnika podatku dochodowego od osób prawnych
Formularz CIT-CFC przeznaczony jest dla podatników, o których mowa w art. 3 ust. 1 ustawy, uzyskujący dochody z zagranicznej spółki kontrolowanej. Zeznanie wskazuje sposób obliczania podstawy opodatkowania i wysokości podatku z tytułu dochodów osiąganych z zagranicznej spółki kon
1411
Wersja: (5)
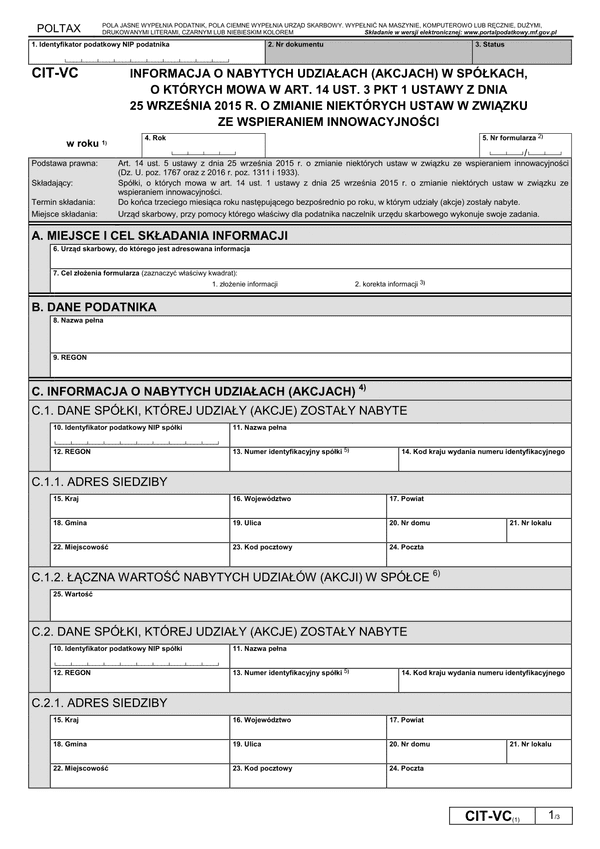
CIT-VC (1) Informacja o nabytych udziałach (akcjach) w spółkach, o których mowa w art. 14 ust. 3 pkt 1 ustawy z dnia 25 września 2015 r. o zmianie niektórych ustaw w związku ze wspieraniem innowacyjności
Formularz CIT-VC składają spółki, o których mowa w art. 14 ust. 1 ustawy z dnia 25 września 2015 r. o zmianie niektórych ustaw w związku ze wspieraniem innowacyjności w urzędzie skarbowy, przy pomocy którego właściwy dla podatnika naczelnik urzędu skarbowego wykonuje swoje zadani
1405
Wersja: (1)
TPR-C/TPR-P (6) zał.F Dane transakcji F - transakcje refakturowania (oznaczone kodami 1501 lub 2501), korzystające ze zwolnienia z obowiązku sporządzenia lokalnej dokumentacji cen transferowych
Termin złożenia informacji TPR wynosi 11 miesięcy po zakończeniu roku podatkowego. Dla podatników, których rok podatkowy jest zgodny z kalendarzowym, termin ten mija 30 listopada. Informacja ocenach transferowych (TPR) stanowi zbiór informacji otransakcjach zawieranych pomiędzy
1393
Wersja: (6)
MDR-1 Informacja na podstawie art. 86b § 1, art. 86c § 1 i 2, oraz art. 86d § 4 ustawy z dnia 29 sierpnia 1997 r. Ordynacja podatkowa
Celem przepisów MDR jest dostarczenie administracji skarbowej informacji, która będzie wykorzystywana przez organy podatkowe do poprawy jakości systemu podatkowego. Dostarczane informacje umożliwią również szybką reakcję w postaci ewentualnych zmian legislacyjnych. Aby powstał o
1370
Wersja: 2.1
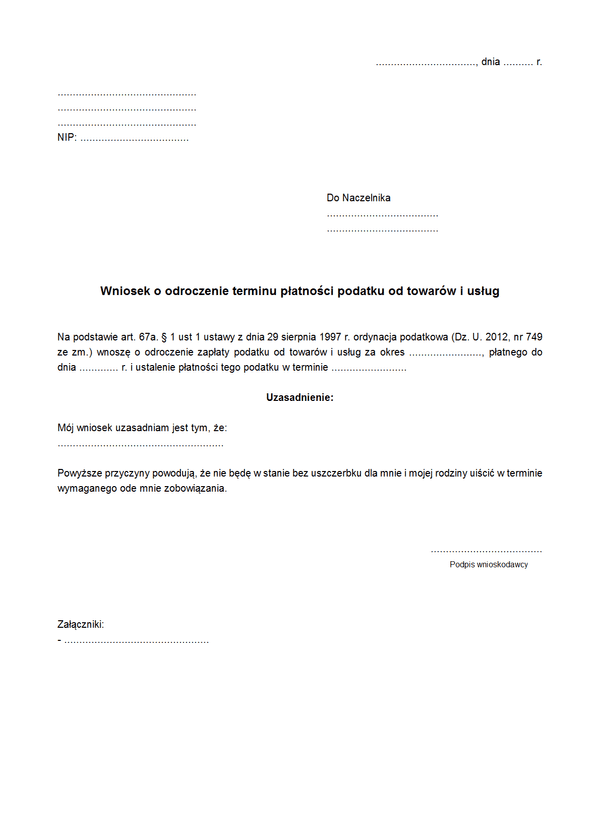
WOTPV Wniosek o odroczenie terminu płatności podatku od towarów i usług
Odroczenie terminu zapłaty podatku stanowi nadzwyczajną metodę przesunięcia terminu zapłaty zobowiązania podatkowego. Niesie ono za sobą obowiązek zapłaty opłaty prolongacyjnej w wysokości połowy odsetek za zwłokę za okres odroczenia. Wniosek powinien zawierać motywy odroczenia u
1370
Wersja: 27.08.2013
JPK_ST (1) Ewidencja/wykaz środków trwałych oraz wartości niematerialnych i prawnych - wysyłka JPK
Jednolity plik kontrolny dla środków trwałych i wartości niematerialnych i prawnych jest elektroniczną wersją ewidencji (wykazu) tych składników majątku, prowadzoną dla celów ustalenia rat amortyzacyjnych oraz wskazania majątku stanowiącego środki trwałe (wartości niematerialne),
1369
Wersja: 1
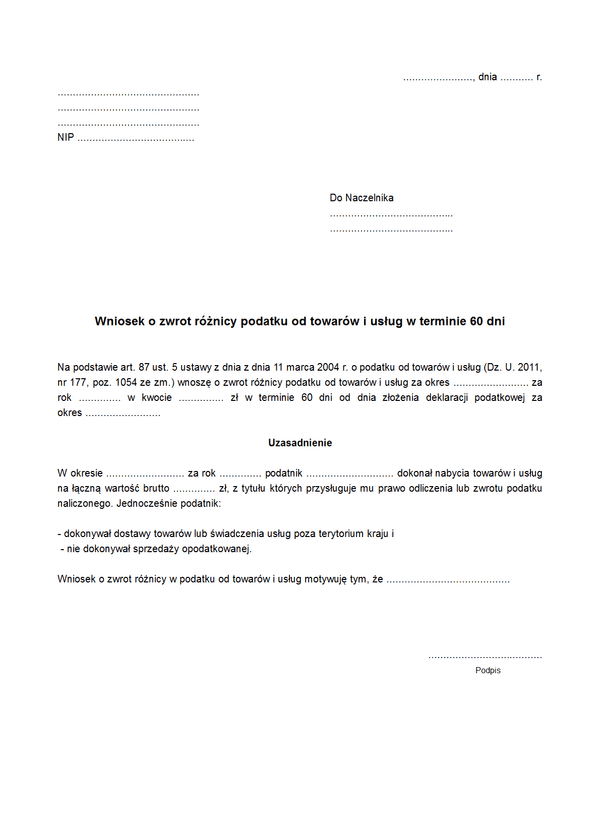
WoZV(60) Wniosek o zwrot różnicy podatku od towarów i usług w terminie 60 dni
Prowadząc działalność opodatkowaną podatkiem VAT można w okresie rozliczeniowym wykazać więcej czynności dokonanych na swoją rzecz z tytułu których pozostaje się nabywcą towarów i usług, niż tych, które wykonuje się na rzecz kontrahentów. Sytuacja taka powoduje nadwyżkę podatku
1351
Wersja: 14.04.2013

VAP-1de (1) ERKLÄRUNG FÜR MEHRWERTSTEUER
ERKLÄRUNG FÜR MEHRWERTSTEUER Rechtsgrundlage: Der/die Einreichende: Die im Gebiet Polens ausschließlich die Dienstleistungen der internationalen Straßenbeförderung erbringenden Steuerpflichtiger, die auf gelegentliche /Beförderung von Personen mit
1346
Wersja: (1)
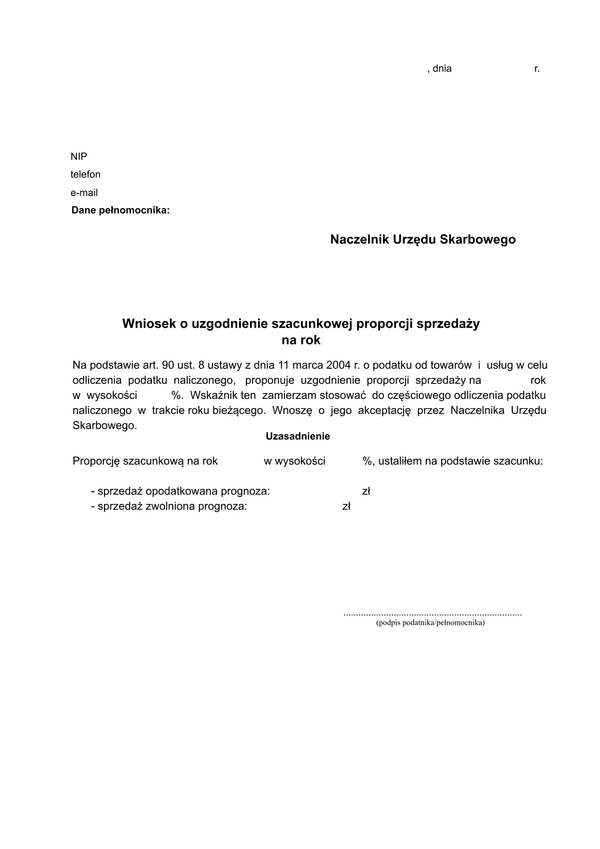
WoSPS Wniosek o uzgodnienie szacunkowej proporcji sprzedaży
Wniosek o uzgodnienie szacunkowej proporcji sprzedaży składa podatnik VAT, który zaczyna sprzedaż mieszaną. Formularz należy złożyć do naczelnika właściwego urzędu skarbowego elektronicznie przez bznes.gov.pl albo popierowo osobiście lub pocztą listem poleconym. W treści wniosku
1331
Wersja: 12.12.2025
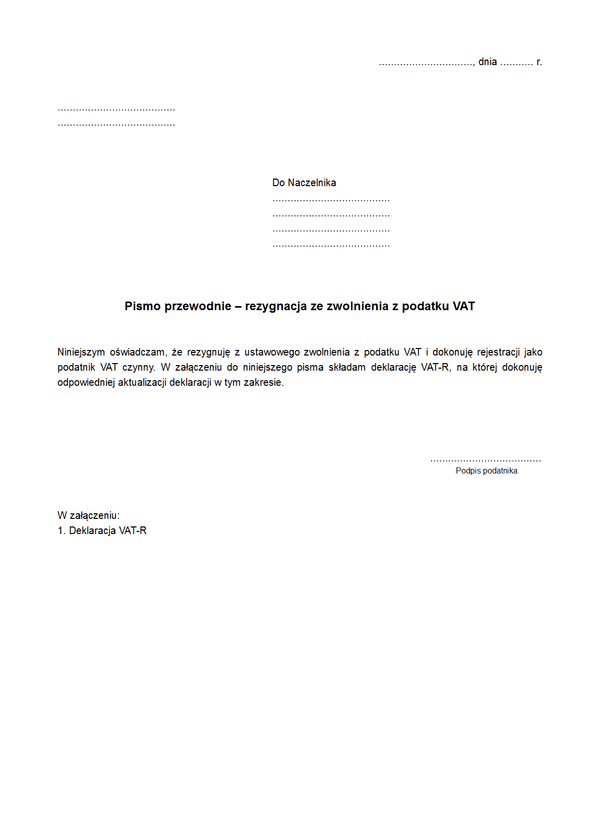
PPRZV Pismo przewodnie – rezygnacja ze zwolnienia z podatku VAT
Jeżeli podmioty rozpoczną dokonywanie sprzedaży opodatkowanej, utracą zwolnienie od podatku lub zrezygnują z tego zwolnienia, zobowiązane są do złożenia zgłoszenia rejestracyjnego dla celów podatku VAT, a w przypadku podatników zarejestrowanych jako podatnicy VAT zwolnieni - do a
1326
Wersja: 08.08.2013
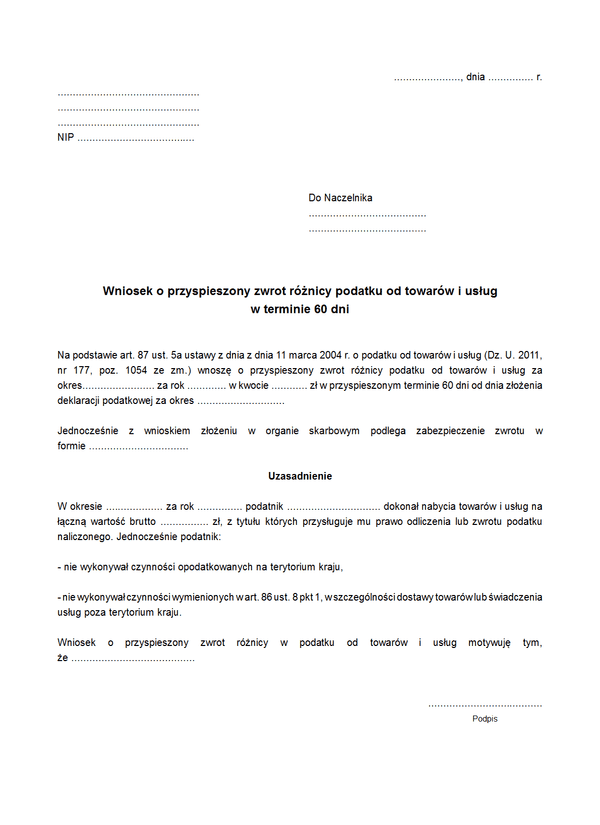
WoZV(180) Wniosek o zwrot różnicy podatku od towarów i usług w terminie 180 dni
Podatnik, który nie dokonuje czynności opodatkowanych na terytorium kraju oraz poza tym terytorium ma możliwość złożyć wniosek o zwrot nadwyżki podatku naliczonego nad należnym w terminie standardowym 180 dni. Wniosek taki złożony może być z trzech przyczyn. Po pierwsze, możliw
1319
Wersja: 14.04.2013
JPK_KR_PD (1) Księgi rachunkowe podatek dochodowy - wysyłka JPK
Księgi rachunkowe JPK_KR_PDto Jednolity Plik Kontrolny Księgi Rachunkowe Podatek Dochodowy Od 1 stycznia 2025 r. podatnicy prowadzący księgi rachunkowe będą obowiązani prowadzić te księgi przy użyciu programów komputerowych i przesyłać je w formie jednolitego pliku kontrolnego J
1310
Wersja: 1
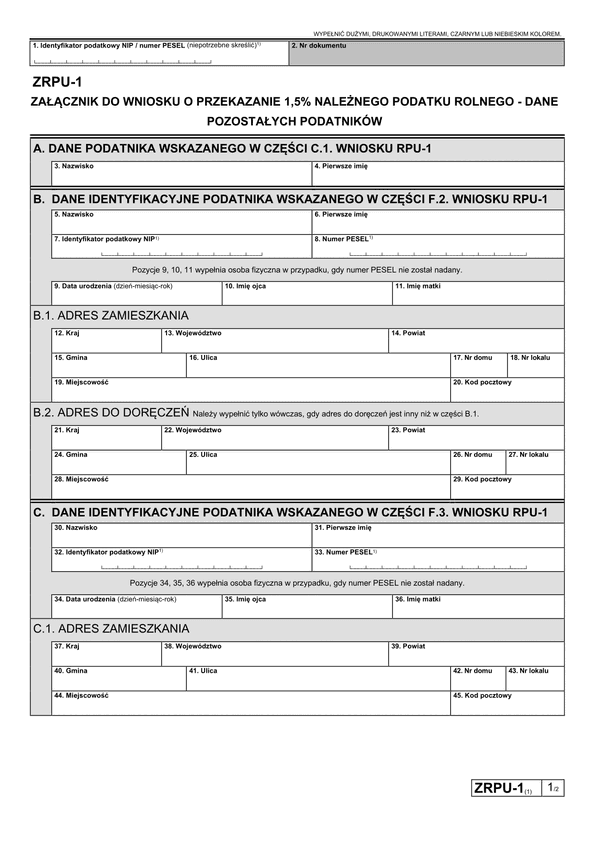
ZRPU-1 (1) (2023-2025) Wniosek o przekazanie 1,5 % należnego podatku rolnego
Z dniem 1 stycznia 2024 roku podatnicy mogą przekazywać 1,5 % należnego podatku wskazanym przez Ministerstwo Finansów organizacjom. Służą do tego deklaracje RPU-1 (1) oraz załącznik ZRPU-1 (1). Osoba fizyczna (podatnik podatku rolnego) może zawnioskować o przekazanie kwoty należn
1289
Wersja: (1)
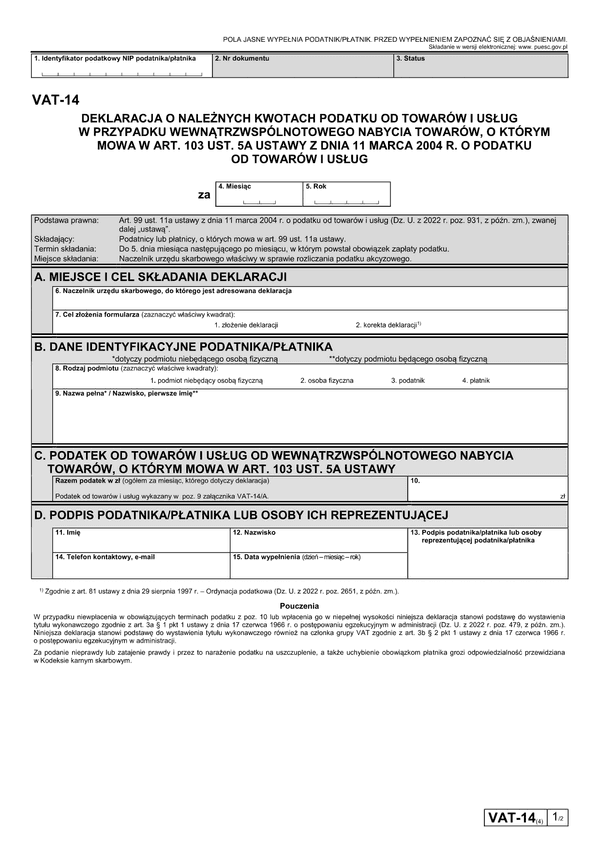
VAT-14 (4) Deklaracja dla podatku od towarów i usług od wewnątrzwspólnotowego nabycia paliw silnikowych
Deklarację VAT-14 składa się do 5. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek zapłaty podatku. Deklarację VAT-14 wraz z załącznikiem VAT-14/A składa się naczelnikowi urzędu skarbowego właściwemu w sprawie rozliczania podatku akcyzowego. W przypadku niewp
1287
Wersja: (4)
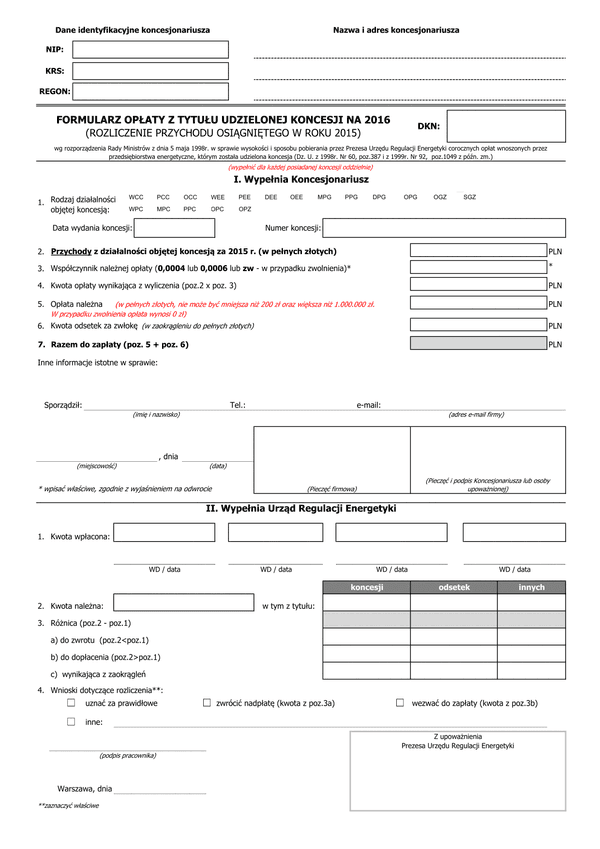
KON Formularz opłaty z tytułu udzielonej koncesji na 2016 (rozliczenie przychodu osiągniętego w roku 2015)
Formularz opłaty można wypełnić komputerowo, wydrukować, podpisać i przesłać na adres pocztowy Urzędu Regulacji Energetyki (wraz z potwierdzeniem dokonania zapłaty) lub wypełnić komputerowo, podpisać ważnym kwalifikowanym podpisem elektronicznym i przesłać na adres e-mail: oplaty
1286
Wersja: 01.01.2016
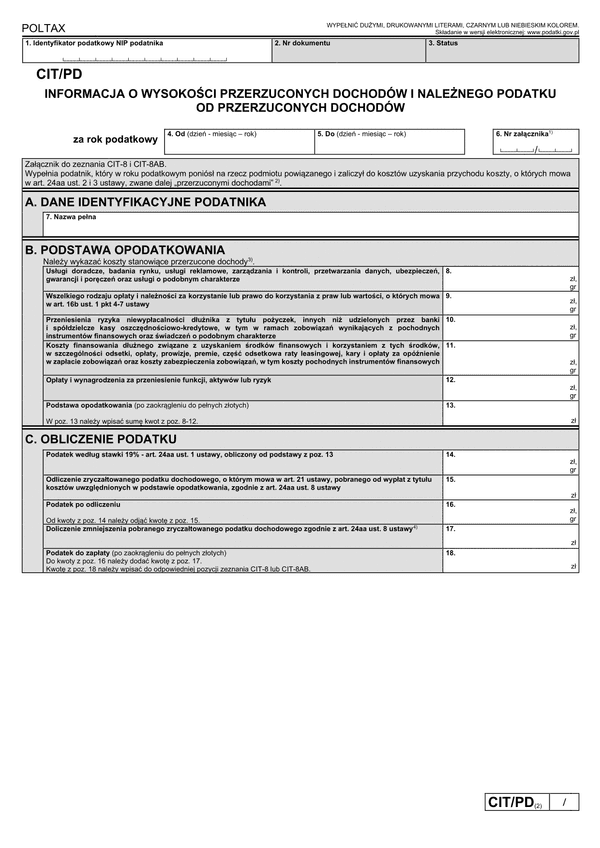
CIT/PD (2) Informacja o wysokości przerzuconych dochodów i należnego podatku od przerzuconych dochodów
Formularz CIT/PD "Informacja o wysokości przerzuconych dochodów i należnego podatku od przerzuconych dochodów" stanowi załącznik do zeznania CIT-8. Wypełniają go podatnicy, którzy w roku podatkowym ponieśli bezpośrednio lub pośrednio koszty, o których mowa w art. 24aa ust. 3 ust
1285
Wersja: (2)
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.